
Liste des assurances auto : comment choisir la meilleure couverture en 2026
Comprendre les enjeux pour bien choisir sa meilleure assurance auto en 2026 Face aux hausses tarifaires prévues entre 4 et 8% en…
Lire l’article →
En 2026, le budget consacré à une assurance automobile impacte significativement les finances des conducteurs français, avec un montant moyen s’établissant autour de 650 € par an. Cependant, cette moyenne cache des différences considérables selon le profil, le choix de la formule et le véhicule assuré. Tandis que certains assurés profitent de cotisations proche de 350 €, d’autres déboursent jusqu’à 2 500 € ou plus, notamment les jeunes conducteurs et les profils les plus à risque.
Le tarif d’une assurance auto résulte d’un savant mélange de critères précis, parmi lesquels le profil du conducteur occupe une place centrale, considérant notamment l’âge, l’ancienneté du permis, le coefficient bonus-malus, et l’historique sinistre. À cela s’ajoutent des variables liées au véhicule lui-même, comme le modèle, la puissance, la valeur à l’argus et la zone géographique d’utilisation. Le marché a connu une hausse comprise entre 4 et 6 % en 2026, principalement en raison de la flambée du coût des réparations électroniques.
La structure tarifaire se décline en trois grandes formules majeures adaptées à des besoins spécifiques : l’assurance au tiers, la formule intermédiaire dite “tiers étendu” et le tous risques. Chacune présente des prix et garanties très différents, comme on peut le voir dans le tableau ci-dessous :
| Formule d’assurance | Prix moyen 2026 (€/an) | Garantie principale | Profil adapté |
|---|---|---|---|
| Au tiers | 420 € | Responsabilité civile (dommages causés à autrui uniquement) | Véhicule faible valeur < 2 500 €, usage faible |
| Tiers étendu | 580 € | Au tiers + vol, incendie, bris de glace, catastrophe naturelle | Véhicule entre 2 500 € et 5 000 €, conducteurs expérimentés |
| Tous risques | 870 € | Tous dommages, y compris responsables et vandalisme | Véhicule neuf ou récent > 5 000 €, crédits ou LOA/LLD |
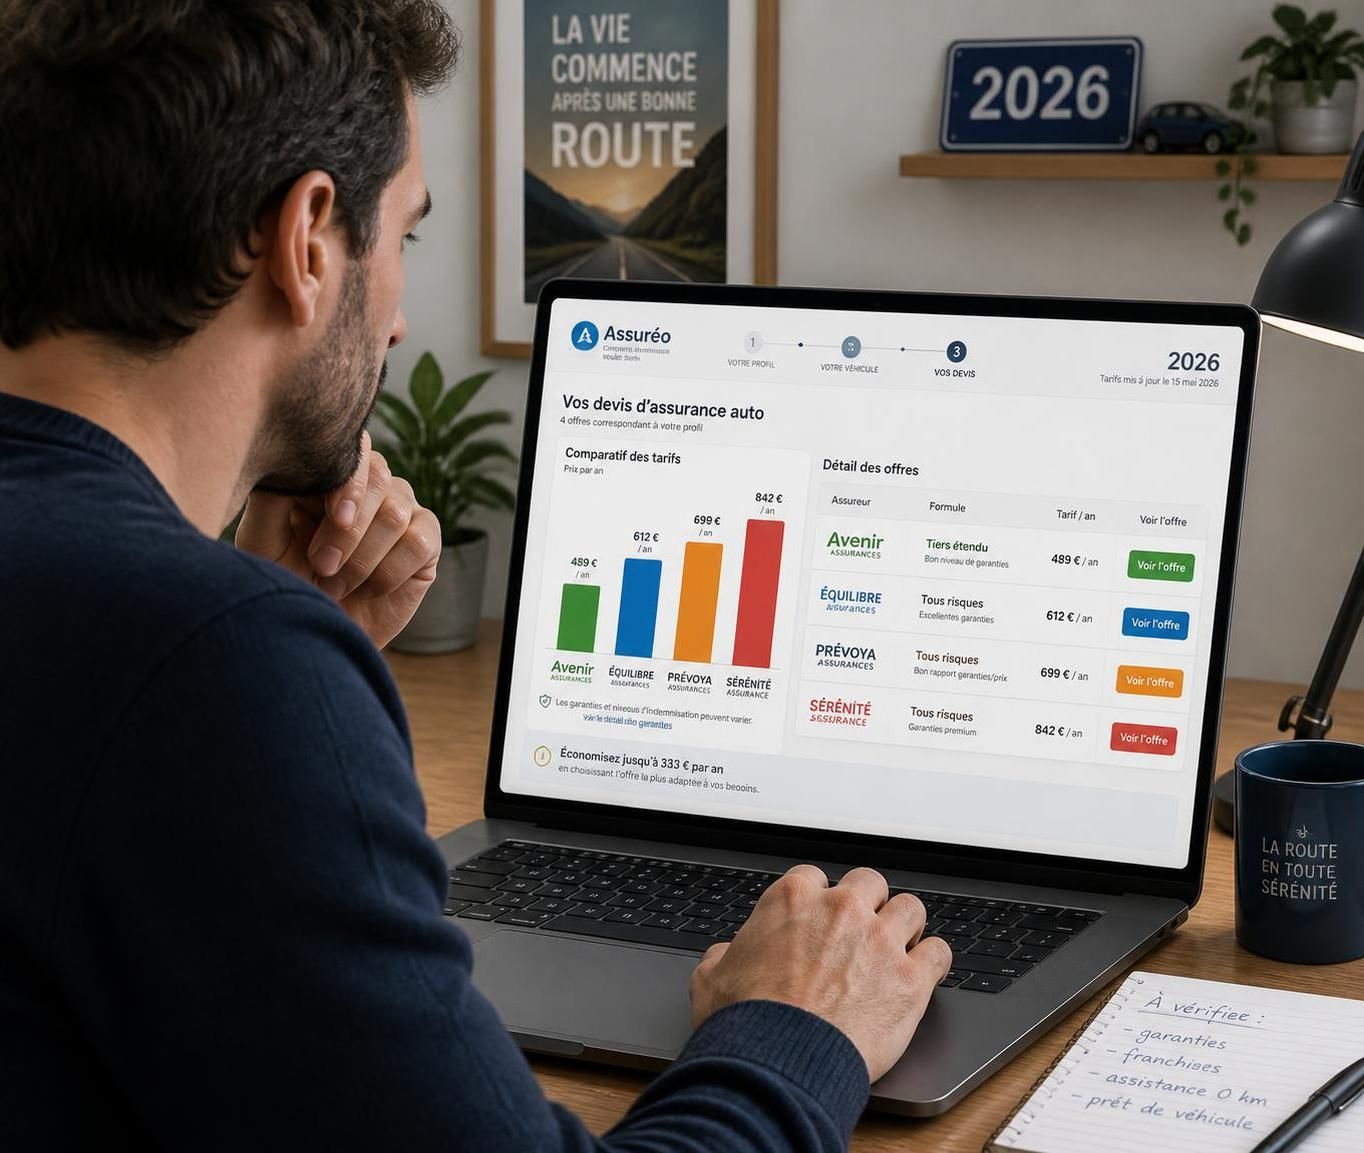
Pour optimiser son tarif assurance auto, il est indispensable de bien choisir sa formule selon la valeur réelle de son véhicule et son usage. Des démarches telles que la comparaison annuelle des devis permettent souvent d’économiser plusieurs centaines d’euros. Pour approfondir les prix selon profils et formules, un comparatif assurance auto dédié offre une vision détaillée et actualisée.
Le profil du conducteur représente un facteur déterminant dans la fixation du prix assurance voiture. En 2026, l’expérience de conduite, souvent mesurée par l’âge et l’ancienneté du permis, influe lourdement sur la prime d’assurance automobile. Les jeunes conducteurs, jeunes permis et novices, sont particulièrement pénalisés par des surcoûts importants dus à leur plus forte sinistralité statistique.
Par exemple, un conducteur de 22 ans avec un permis fraîchement obtenu déboursera une prime tous risques moyenne de l’ordre de 1 800 € par an pour une petite citadine, tandis qu’un pair du même âge issu de la conduite accompagnée paiera environ 1 200 €, soit une réduction notable du surcoût. En comparaison, un assuré de 35 à 50 ans, avec un bonus maximum et une stabilité sans sinistre, paiera entre 480 et 750 € pour une voiture équivalente.
Le coefficient bonus-malus constitue l’autre levier essentiel pour moduler le tarif. Chaque année sans accident responsable diminue ce coefficient de 5 %, ce qui peut amener à un bonus maximal de 0,50 après 13 ans. En revanche, un sinistre augmente le coefficient de 25 % par incident responsable, pénalisant fortement le coût annuel. Un conducteur malussé avec un coefficient à 1,50 paiera ainsi en moyenne 70 % de plus qu’un conducteur bonussé.
L’usage déclaré est tout aussi crucial. Voiture utilisée pour le trajet domicile-travail au quotidien verra sa prime augmenter de 5 à 15 % par rapport à un usage loisir uniquement. Quant aux véhicules circulant en tournée ou usage professionnel, les hausses peuvent atteindre 30 %. Sous-déclarer l’usage est dangereux : en cas de sinistre, la prise en charge peut être partielle ou refusée.
Enfin, la déclaration honnête du kilométrage annuel est fortement encouragée, avec des tarifs au kilomètre de plus en plus fréquents. Les conducteurs roulant moins de 8 000 km bénéficient d’une réduction de 15 à 25 %, tandis que les gros rouleurs dépassant 25 000 km subiront une majoration. De nombreux conseils pratiques sont disponibles pour ajuster votre profil et payer moins cher, notamment via des simulateurs précis décrits dans cet article simulateurs assurance auto.
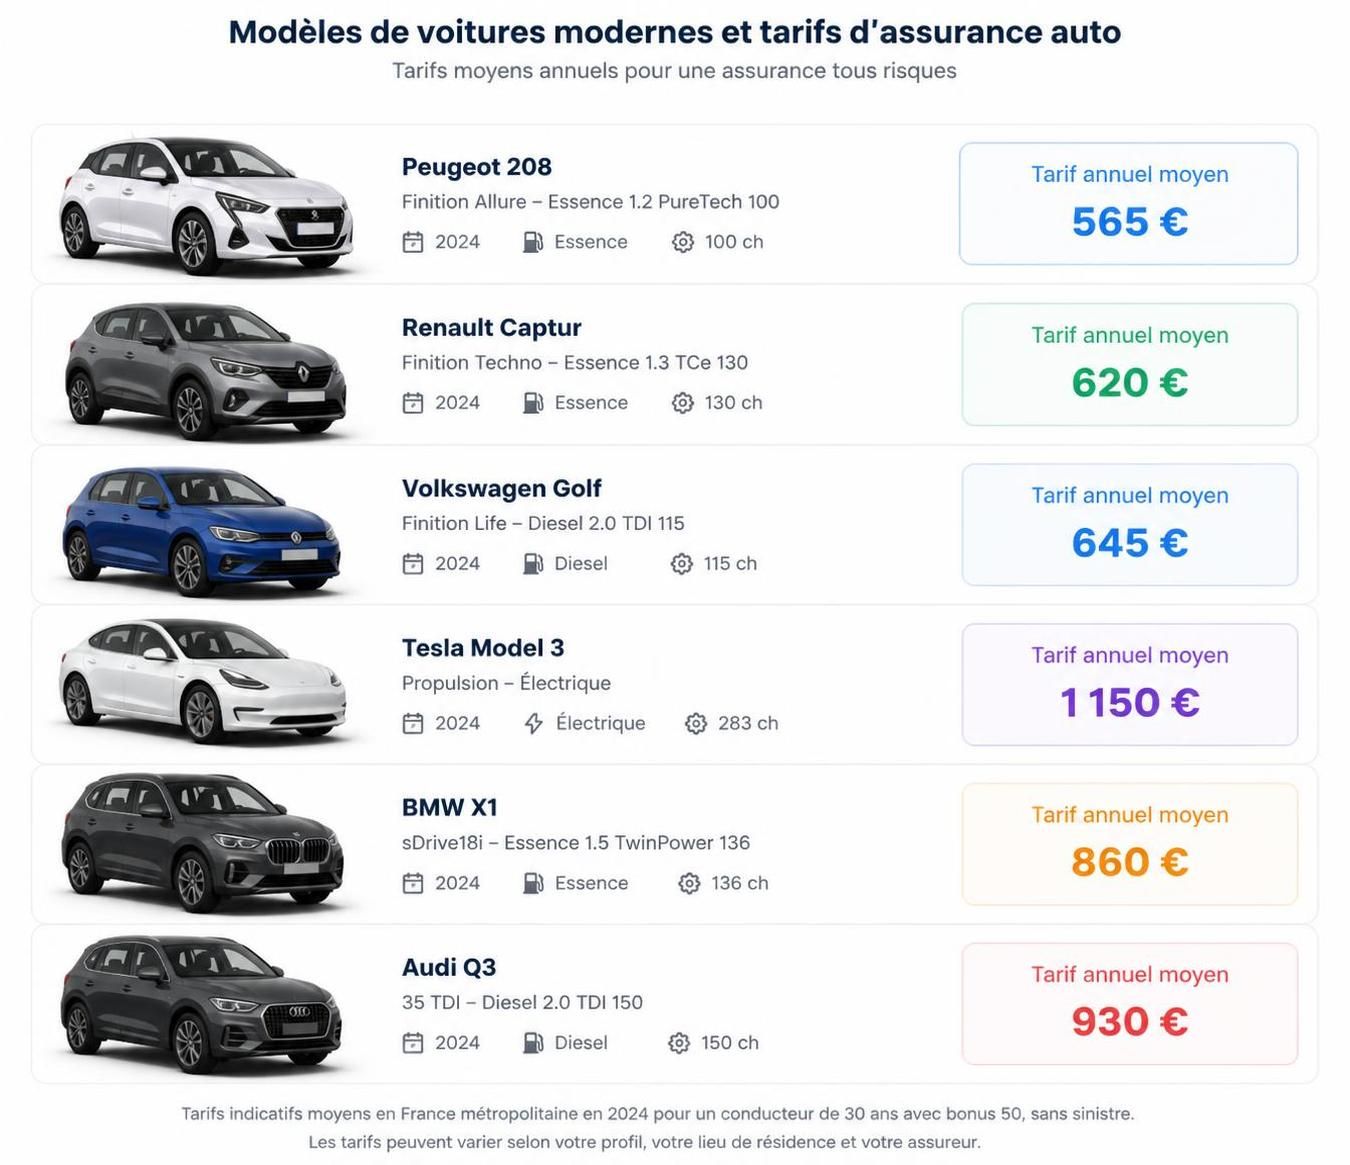
Le choix du véhicule reste un des axes déterminants du tarif assurance auto. En effet, les assureurs classent les automobiles selon plusieurs critères tels que la puissance fiscale, la valeur, la marque et le modèle. Plus la voiture est puissante et chère, plus la prime augmente, notamment à cause du coût élevé des réparations et du risque de vol élevé pour certains modèles.
Un exemple clair chez un conducteur type (35 ans, permis 15 ans, bonus 0,50) révèle des écarts significatifs entre modèles :
| Véhicule | Tarif tous risques moyen 2026 (€) |
|---|---|
| Renault Clio V essence | 540 € |
| Peugeot 3008 1.6 PureTech | 720 € |
| BMW Série 1 essence | 920 € |
| Tesla Model 3 | 1 080 € |
| Porsche Macan | 1 850 € |
| Range Rover Sport | 2 100 € |
Les véhicules électriques et hybrides ont vu leur prime augmenter en 2026, en raison du coût élevé des batteries et des composants électroniques spécifiques, plus onéreux à réparer en cas de sinistre. Par ailleurs, lorsque la valeur dépasse 60 000 €, les contrats classiques ne suffisent plus : l’assurance véhicule de prestige s’applique, avec une valorisation adaptée et des garanties spécifiques.
La zone d’habitation complète ces variables : habiter en centre-ville comme Paris ou Marseille peut entraîner un surcoût allant jusqu’à 45 % par rapport à une zone rurale. Cette disparité résulte du risque accru d’accidents, de vols ou de vandalisme dans les grandes agglomérations.
Ces différences soulignent l’importance de comparer systématiquement les devis pour chaque véhicule envisagé. Avoir un comparatif assurance auto précis vous aidera à anticiper le coût réel d’usage de votre futur véhicule, souvent négligé lors d’un achat.
Confrontés à une évolution à la hausse du coût assurance 2026, les conducteurs disposent toutefois d’outils efficaces pour maîtriser leur budget auto. Voici une liste claire des leviers à activer :
Ces leviers sont à activer avec discernement. Il serait risqué de privilégier uniquement une prime basse au détriment de la franchise ou des garanties. De plus, certaines offres « low cost » recouvrent des exclusions ou des plafonds d’indemnisation limités, qu’il convient de bien cerner avant la signature.
Pour maximiser vos chances, vous pouvez vous appuyer sur des plateformes spécialisées et des conseils pratiques pour obtenir un devis assurance auto fiable rapidement. Ces outils intègrent les particularités de votre profil pour vous orienter vers les offres les plus adaptées.
Après une tendance constante à la hausse depuis plusieurs années, la prime d’assurance automobile a augmenté de plus de 4 à 6 % en 2026. Cette inflation tarifaire résulte d’une combinaison de facteurs structurels et conjoncturels.
Le principal facteur concerne la flambée du coût des réparations. L’électronique embarquée et les pièces spécifiques dans les véhicules modernes entraînent des frais bien plus élevés : un simple choc sur une aile d’une berline peut coûter entre 4 000 et 6 000 € de réparation. Cette situation est aggravée par la pénurie de composants et la hausse des tarifs des fournisseurs, conséquence directe des troubles logistiques post-pandémie et de l’inflation globale des matières premières.
Les vols aussi ont augmenté, notamment à cause du développement de techniques sophistiquées comme le “mouse jacking”, où des relais d’ondes permettent de déverrouiller des véhicules à distance. Les régions urbaines sont particulièrement touchées, ce qui se traduit par un surcoût territorial. En parallèle, le montant de la taxe attentat a été relevé à 6,50 € par contrat, ce qui alourdit légèrement la facture globale.
Les assureurs prennent également en compte la fréquence plus élevée des catastrophes naturelles, notamment tempêtes, inondations et grêle, qui obligent à des remboursements plus importants et plus fréquents.
Face à ce contexte, la seule manière pour les assurés de limiter l’impact sur leur budget reste la comparaison annuelle des offres et l’adaptation fine de leur contrat. Les innovations comme les assurances modulables, les outils de comparaison en ligne, et conseils ciblés sur les raisons de la hausse des prix, peuvent vous aider à prendre de meilleures décisions.
Comprendre les enjeux pour bien choisir sa meilleure assurance auto en 2026 Face aux hausses tarifaires prévues entre 4 et 8% en…
Lire l’article →
Pourquoi l’assurance jeune conducteur coûte-t-elle plus cher en 2026 ? Analyse du phénomène Devenir un jeune conducteur en 2026, c’est souvent franchir…
Lire l’article →
Coût du changement d’adresse sur une carte grise : comprendre les frais en 2026 Le changement d’adresse sur une carte grise est…
Lire l’article →