
Combien coûte le changement d’adresse sur une carte grise en 2026
Coût du changement d’adresse sur une carte grise : comprendre les frais en 2026 Le changement d’adresse sur une carte grise est…
Lire l’article →
Devenir un jeune conducteur en 2026, c’est souvent franchir une étape majeure dans la vie d’un automobiliste. Cependant, cette entrée dans le monde de la conduite est fréquemment synonyme de dépenses importantes liées à l’assurance jeune conducteur. Il est essentiel de comprendre ce qui explique ce surcoût pour mieux préparer son budget et éviter les mauvaises surprises.
La raison centrale derrière le prix élevé d’une cotisation d’assurance auto pour un jeune conducteur est la notion de surprime. Cette majoration s’applique parce que les assureurs évaluent statistiquement que les personnes avec peu d’expérience présentent un risque accru d’accident. Les données montrent que les conducteurs débutants sont plus souvent impliqués dans des sinistres, ce qui justifie pour les compagnies une tarification plus élevée.
Cette surprime peut atteindre facilement 100 % la première année, ce qui signifie que le jeune conducteur paye un double tarif par rapport à un assuré expérimenté au profil similaire. Heureusement, cette pénalité est dégressive. Après trois années sans sinistre responsable, la surprime disparaît progressivement, à condition de maintenir une conduite prudente.
Il faut noter que le calcul de cette surprime suit un barème clair : par exemple, la première année de conduite voit le coefficient multiplier la prime de base par deux, mais dès la troisième année, ce surcoût est réduit à 25 %, voire zéro en cas de conduite accompagnée. La différence est donc notable pour un jeune qui a suivi la méthode de l’AAC (conduite accompagnée), qui voit sa surprime réduite et la durée de son statut jeune conducteur raccourcie d’une année.
Ces règles sont encadrées légalement, évitant ainsi que les assureurs surfassurent injustement un nouveau conducteur, mais la réalité 2026 reste que la nouveauté au volant impacte fortement les tarifs. La conséquence est simple : un jeune conducteur débute avec un budget assurance souvent trois fois plus élevé qu’un conducteur confirmé et doit ajuster ses choix en fonction.
Cette surprime se cumule avec le mécanisme standard du bonus malus. Un sinistre responsable aggravera cette prime, même pour un débutant. Par conséquent, la conduite sûre est une des clés pour voir rapidement ses frais d’assurance diminuer et retrouver un profil tarifaire plus favorable.
Pour bien gérer cet aspect, il est conseillé avant de souscrire de comparer systématiquement plusieurs devis. L’analyse attentive des offres, notamment auprès de compagnies proposant des contrats adaptés aux jeunes, permet de choisir une formule équilibrée entre garanties et coût. À ce propos, consultez notre guide de comparaison des assurances voiture en 2026 pour vous orienter.
Avant de finaliser son choix, le jeune automobiliste doit aussi être vigilant quant au type de voiture assurée, puisque l’impact du véhicule sur le prix de la prime est non-négligeable. On y reviendra plus en détail dans une section dédiée.
Une question récurrente chez les jeunes conducteurs est le choix entre les différentes formules d’assurance auto. En 2026, les options les plus courantes se présentent sous trois formes principales : l’assurance au tiers, le tiers étendu (ou intermédiaire), et le tous risques. Chacune propose un niveau de garanties distinct, ce qui influence directement la protection et, bien sûr, le tarif.
L’assurance au tiers constitue la couverture minimale imposée par la loi. Elle recouvre uniquement la responsabilité civile, c’est-à-dire les dommages matériels et corporels causés aux tiers. Cette formule est la plus économique, mais elle laisse le jeune conducteur entièrement exposé aux pertes sur son propre véhicule. Pour un véhicule d’une faible valeur, cette option peut être pertinente afin de maîtriser les coûts.
Ensuite, le tiers étendu offre une protection supplémentaire sur des risques fréquents tels que le vol, l’incendie, le bris de glace et les catastrophes naturelles. C’est un compromis intéressant entre budget et sécurité, notamment pour une voiture d’occasion récente dont la valeur mérite une couverture complémentaire.
Enfin, la formule tous risques garantit une indemnisation même lorsque le jeune conducteur est responsable d’un accident. Elle couvre tous les dommages, y compris collision, vandalisme et autres sinistres. Cette formule confère une tranquillité d’esprit maximale, mais son coût représente souvent un défi financier pour un débutant.
Pour choisir la bonne formule, il faut prendre en compte plusieurs critères :
Voici un tableau récapitulatif des avantages et inconvénients de chaque formule, adapté aux jeunes conducteurs :
| Formule d’assurance | Garanties principales | Profil recommandé | Avantages | Inconvénients |
|---|---|---|---|---|
| Tiers | Responsabilité civile uniquement | Petite voiture d’occasion, budget strict | Prime la moins chère | Pas de couverture des dommages propres |
| Tiers étendu | RC + vol, incendie, bris de glace, catastrophes naturelles | Voiture d’occasion récente, usage modéré | Bon compromis coût/protection | Couverture limitée pour dommages collision |
| Tous risques | Complète y compris dommages collision | Voiture neuve ou récente, usage intensif | Protection maximale, sérénité | Prime souvent élevée |
La décision s’appuie donc sur un équilibre subtil entre le budget assurance 2026 et la valeur à protéger. Pour approfondir ce choix en fonction de votre situation, notamment vos projets et votre véhicule, notre article sur comment bien choisir sa formule en 2026 vous fournira un éclairage complet.
Au-delà du choix de la formule, plusieurs stratégies concrètes peuvent aider un jeune conducteur débutant à réduire sa facture d’assurance auto.
Être déclaré conducteur secondaire sur le véhicule d’un membre de la famille est une méthode souvent recommandée. Cela permet d’acquérir progressivement un historique d’assurance en bénéficiant d’une prime moindre, évitant la surprime initiale. Attention cependant à bien être honnête avec l’assureur pour ne pas invalider votre contrat.
Le choix du véhicule joue également un rôle majeur. Privilégier un véhicule modeste en puissance et classé dans un groupe de risque faible limite considérablement la prime. Par exemple, une voiture entre 4 et 6 chevaux fiscaux entraîne une prime plus abordable. Par ailleurs, certains assureurs valorisent les dispositifs de sécurité et d’aide à la conduite récents, ce qui peut faire baisser le tarif.
Limiter le kilométrage annuel est une autre piste intéressante. Les assurances au kilomètre ou celles équipées de boîtiers connectés sont adaptées aux jeunes conducteurs qui font peu de route. En récompensant la conduite prudente et la faiblesse d’usage, ces contrats permettent de faire baisser le prix pour ceux qui ne roulent pas intensément.
La souscription d’une assurance avec paiement annuel peut aussi éviter des frais d’administration supplémentaires parfois appliqués au paiement mensuel.
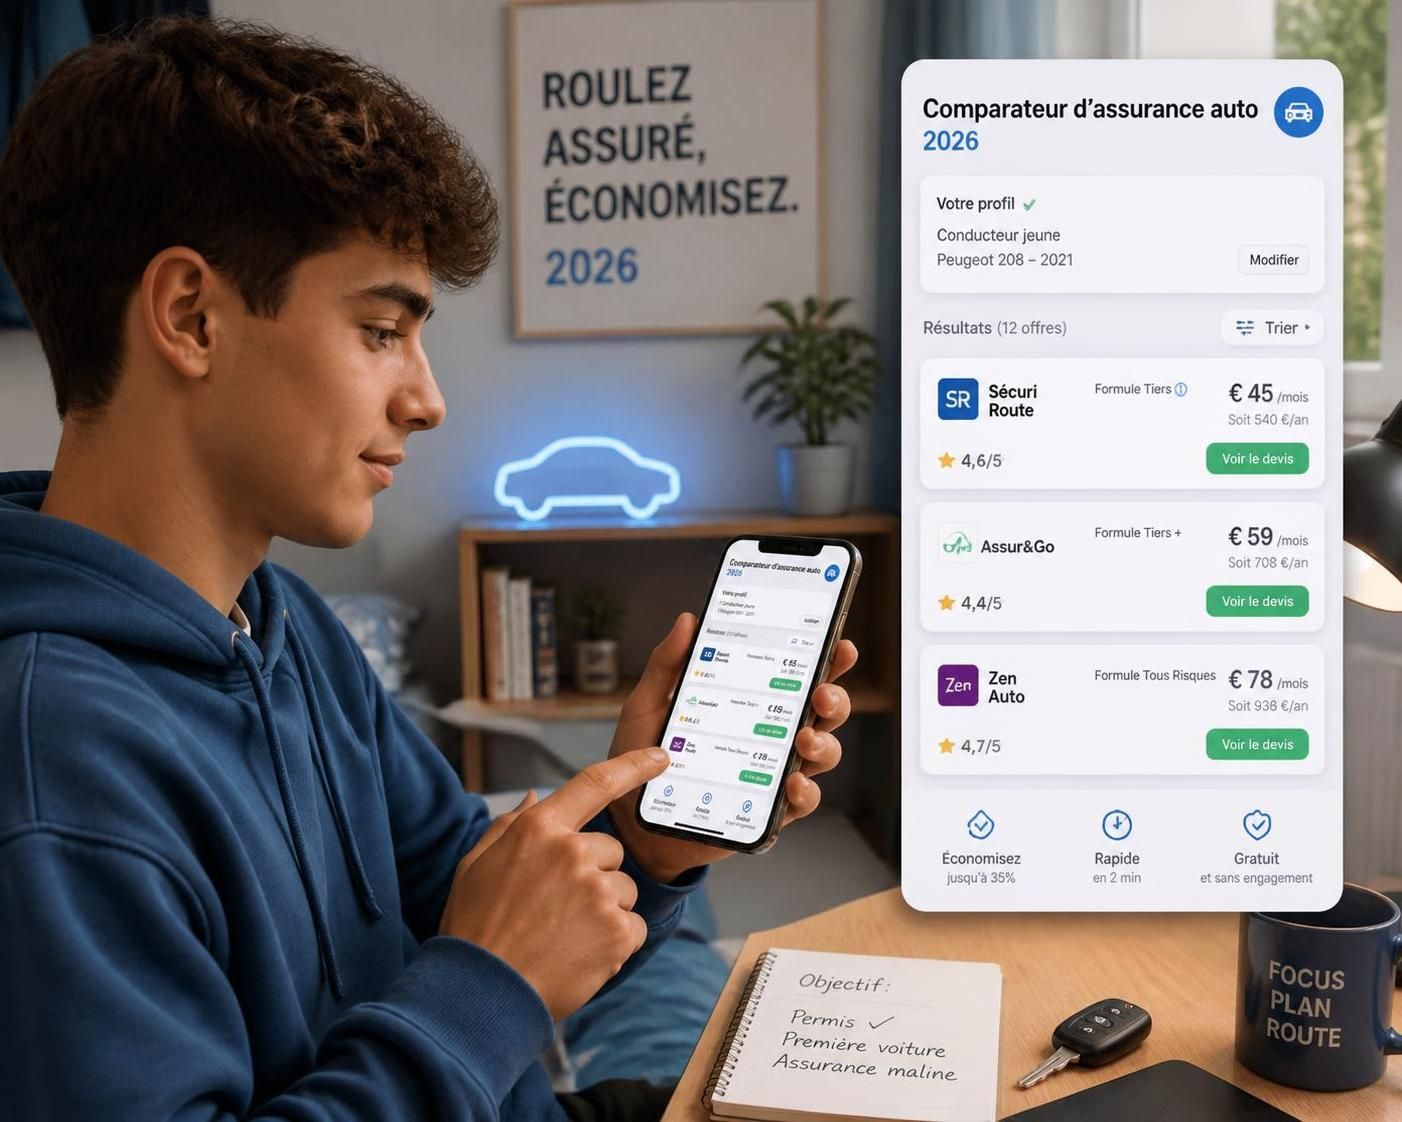
Pour bien négocier ces options, il vaut toujours mieux comparer plusieurs propositions via un comparateur performant. Vous pouvez par exemple consulter les meilleures offres pour jeunes conducteurs sur des plateformes spécialisées comme celui proposé par Meilleurtaux.com, qui présente une comparaison transparente des tarifs et garanties pour 2026.
Voici une liste concrète d’actions pour réduire le prix de votre assurance auto en tant que jeune conducteur :
Cette optimisation demande parfois un peu de recherche, mais les économies réalisées valent largement l’effort initial. Pour un suivi personnalisé des démarches, le comptoir auto propose un accompagnement utile.
Le modèle et la localisation ont une influence directe sur la cotisation d’un jeune conducteur. Ces facteurs sont souvent sous-estimés par les nouveaux assurés.
En premier lieu, la puissance fiscale et la catégorie du véhicule sont primordiales. Un véhicule compact, comme une citadine économique, est moins demandé en assurance qu’un SUV ou une berline sportive. Le classement effectuée par la Sécurité et Réparation Automobiles (SRA) permet d’évaluer ce risque. Par exemple, une Citroën C3 en groupe 6 sera beaucoup moins coûteuse à assurer qu’une Golf GTI en groupe 28, avec un écart annuel pouvant atteindre plusieurs centaines d’euros.
En outre, le stationnement joue un rôle clé. Les jeunes conducteurs qui habitent en zone urbaine dense, notamment dans les grandes métropoles, s’exposent à un risque accru de vol, vandalisme et accidents. Cela se traduit par une surtaxe tarifaire inévitable. En revanche, garer la voiture dans un garage sécurisé, même collectif, peut faire baisser la prime.
La valeur du véhicule est également prise en compte. Une voiture plus récente ou de standing élevé engendrera des frais d’assurance plus importants, même en tiers étendu. Pour cette raison, il est judicieux de s’interroger sur l’intérêt de l’achat d’un véhicule neuf lorsque l’on débute. Une occasion récente bien choisie avec une formule adaptée reste souvent plus raisonnable.
En résumé, pour limiter la facture, privilégiez une voiture modeste, avec une puissance modérée, stationnée dans un lieu sûr et une zone peu exposée. Si vous souhaitez plus de détails sur les choix de véhicules pertinents pour un jeune conducteur, notre article sur le meilleur choix de voiture jeune conducteur en 2026 est une ressource précieuse.
La conduite accompagnée (AAC) est plus qu’une méthode d’apprentissage : elle impacte réellement le coût de l’assurance auto jeune conducteur. En réduisant la durée du statut jeune conducteur et en diminuant la surprime initiale, elle représente une opportunité économique significative.
Par ailleurs, il est primordial de ne pas négliger certaines garanties dans tous les contrats :
Enfin, soyez toujours vigilant avec les exclusions de garanties et limites de franchises, deux points qui peuvent transformer une indemnisation à priori rassurante en une facture à votre charge. La lecture attentive des conditions générales est indispensable.
Pour ceux qui souhaitent approfondir toutes les démarches à suivre à l’entrée dans la vie d’automobiliste, ainsi que des conseils assurance auto spécifiques à la catégorie jeune conducteur, le site Jeune-Auto propose un ensemble de ressources intéressantes sur ce sujet.
Voici un résumé des conseils pratiques à adopter pour bien démarrer son assurance :
Coût du changement d’adresse sur une carte grise : comprendre les frais en 2026 Le changement d’adresse sur une carte grise est…
Lire l’article →
France Connect : une solution incontournable pour vos démarches administratives liées à la carte grise Depuis 2024, le système France Connect est…
Lire l’article →
Comprendre le numéro de carte grise dans le certificat d’immatriculation La carte grise, officiellement appelée certificat d’immatriculation, représente incontestablement un document officiel…
Lire l’article →