Voiture électrique en location : coûts, recharge et conseils pour bien choisir
Choisir une voiture électrique de location selon l’autonomie réelle Avant de comparer les offres de location, il faut déterminer ce que le…
Lire l’article →
Le mot « occasion » ne suffit pas à déterminer si un malus écologique sera réclamé. Pour établir le coût du malus, il faut d’abord connaître le pays où le véhicule a été immatriculé et la nature de la démarche administrative. Une voiture déjà immatriculée en France puis revendue à un autre particulier ne déclenche généralement pas un nouveau malus au seul motif que son titulaire change.
La situation est différente lorsqu’une voiture d’occasion arrive de l’étranger et reçoit sa première immatriculation française. Dans ce cas, l’administration peut calculer les taxes écologiques applicables à partir des caractéristiques du véhicule et des règles en vigueur pour sa première mise en circulation. L’importation est donc un point de vigilance majeur, même si le modèle est ancien et proposé à un prix attractif.
Prenons le cas de Marc, qui achète à un vendeur français une berline déjà immatriculée dans l’Hexagone. Le changement de titulaire entraîne des frais de carte grise, notamment la taxe régionale et les frais fixes, mais il ne recrée pas en principe le malus payé ou applicable lors de la première immatriculation. La puissance du moteur ou les émissions élevées ne suffisent pas, à elles seules, à déclencher une nouvelle taxation lors de cette revente.
Cette distinction explique pourquoi deux annonces portant sur une voiture identique peuvent conduire à des factures différentes. L’une peut concerner un véhicule déjà enregistré en France, l’autre un exemplaire importé qui n’a encore jamais obtenu de certificat d’immatriculation français. Avant de comparer les prix, il faut donc examiner l’origine administrative et l’historique du véhicule.
Pour un véhicule provenant d’un autre pays, la demande de première immatriculation française peut entraîner un malus CO2 et, selon les critères applicables, une taxe liée à la masse. Le calcul ne consiste pas à reprendre mécaniquement le montant exigé pour un véhicule neuf : l’ancienneté peut donner lieu à un abattement selon les règles applicables au dossier. Il faut notamment contrôler la date de première immatriculation, les émissions de CO2 et la masse en ordre de marche.
Les règles d’immatriculation dépendent aussi de l’opération précise et des justificatifs disponibles. Une voiture ayant déjà circulé à l’étranger n’est pas assimilée, pour le calcul, à une voiture déjà immatriculée en France. Pour approfondir ces distinctions, un guide consacré au paiement du malus sur une voiture d’occasion peut servir de point de comparaison, à confronter ensuite aux données exactes du véhicule.
Le réflexe essentiel est donc de demander si l’exemplaire est déjà immatriculé en France, et non de se fier uniquement à son âge ou à son prix. Cette réponse détermine la première étape de tout calcul.
Une fois l’origine connue, il faut rassembler les données techniques nécessaires. Pour une voiture d’occasion importée, le barème du malus pertinent est lié aux règles applicables à la première immatriculation française et aux caractéristiques administratives reconnues. Une estimation fondée seulement sur l’année-modèle, la finition ou la cylindrée risque donc de donner un résultat trompeur.
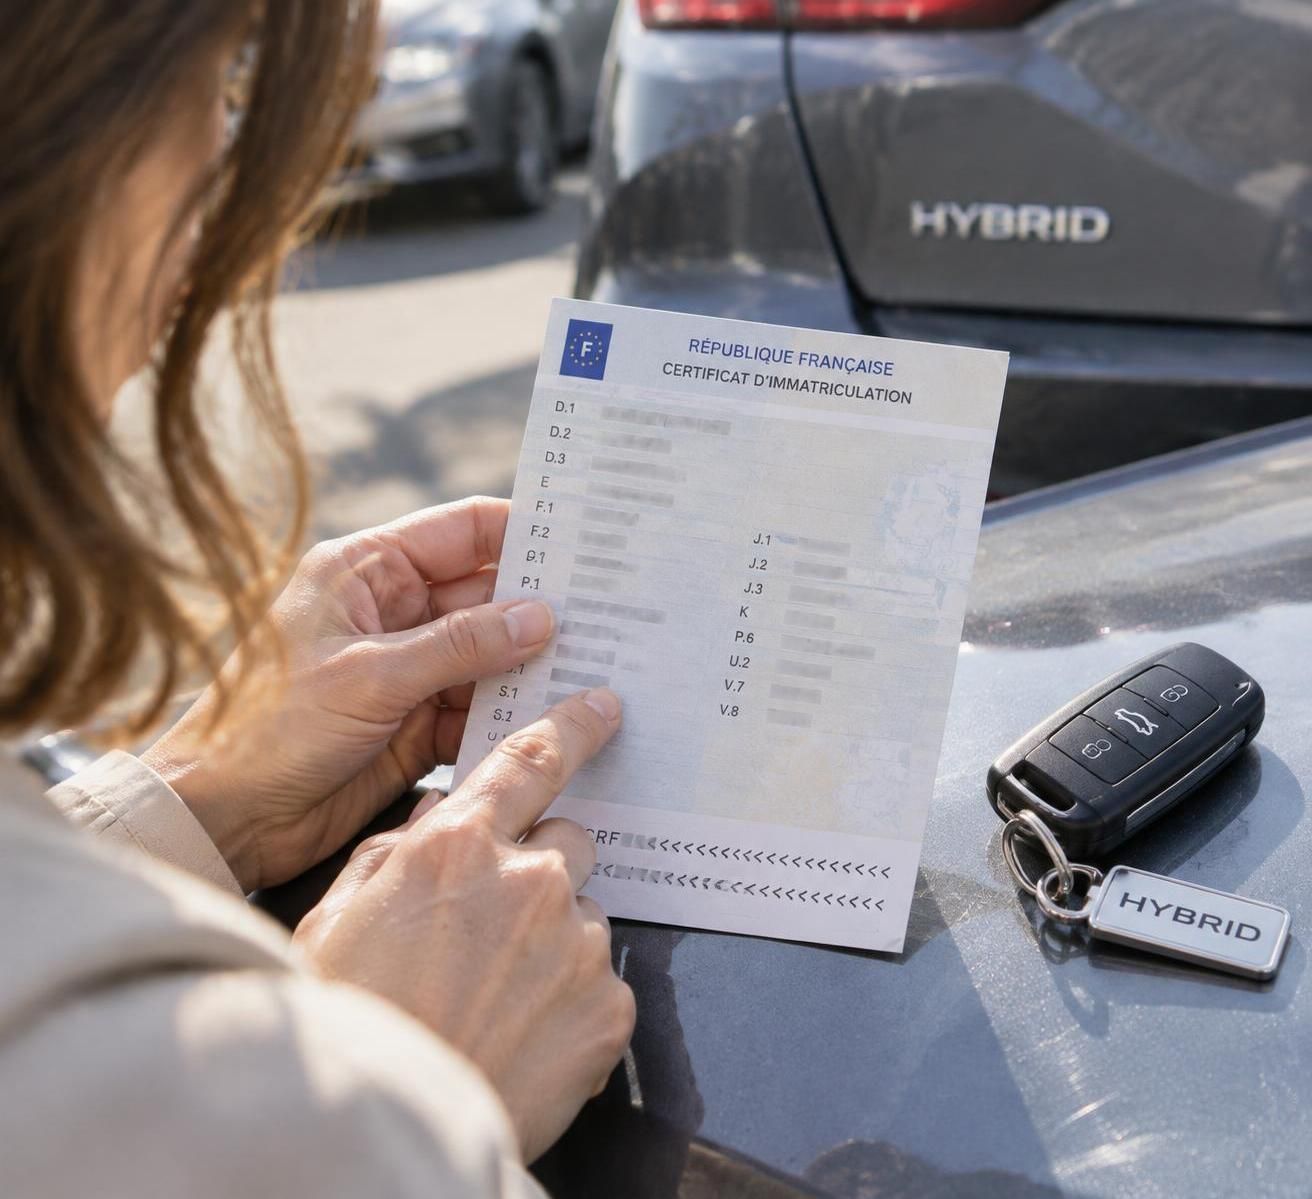
Le certificat d’immatriculation fournit plusieurs repères utiles. Le champ V.7 indique les émissions de CO2 lorsqu’elles sont renseignées, tandis que la date de première immatriculation permet d’apprécier l’ancienneté. La masse en ordre de marche intervient pour une éventuelle taxe au poids, et la puissance fiscale sert notamment au calcul de la taxe régionale.
Le malus CO2 et la taxe liée au poids ne sont pas la même ligne de calcul. Le premier se rapporte aux émissions de dioxyde de carbone, exprimées en grammes par kilomètre ; la seconde s’appuie sur la masse du véhicule selon les critères prévus. Selon le dossier, l’un, l’autre, les deux ou aucun de ces prélèvements peuvent être concernés.
La taxe régionale est encore distincte : elle dépend principalement de la puissance fiscale et du tarif du cheval fiscal dans la région où le véhicule est immatriculé. À ces montants peuvent s’ajouter les frais fixes de délivrance du certificat. La taxe sur les véhicules polluants est une expression parfois utilisée de façon générale ; il faut vérifier la nature exacte de la taxe indiquée dans la démarche, plutôt que de supposer qu’elle correspond toujours au malus CO2.
La date de première immatriculation ne se confond pas nécessairement avec l’année-modèle indiquée dans une annonce. Une voiture construite en fin d’année puis immatriculée quelques mois plus tard peut présenter un décalage. Or l’ancienneté retenue peut influer sur l’abattement prévu pour un véhicule importé. Il faut donc travailler avec la date figurant sur les documents officiels et avec la méthode de calcul en vigueur au dépôt du dossier.
Voici les éléments à réunir avant de demander une estimation :
Une incohérence entre l’annonce et les documents doit être clarifiée avant tout acompte. Les calculateurs en ligne donnent un repère, mais leur résultat dépend de la qualité des informations saisies ; un aperçu des paramètres à intégrer au calcul du malus aide à préparer cette vérification.
Le calcul n’est fiable que si les données administratives et techniques correspondent au véhicule réellement vendu, pas à une version voisine du même modèle.
La motorisation peut modifier le traitement fiscal, mais elle ne permet pas de conclure sans examiner le véhicule et la démarche. Une voiture électrique, une hybride ou un modèle ayant bénéficié d’une exonération peut relever d’un régime particulier. Les règles applicables évoluent et peuvent dépendre de la catégorie, des émissions déclarées, de la date retenue et du motif de l’immatriculation.
Pour un véhicule électrique, l’absence d’émissions à l’échappement ne signifie pas nécessairement que tous les frais de carte grise disparaissent. La taxe régionale et les frais fixes restent à considérer, tandis que certaines taxes écologiques peuvent bénéficier d’un traitement favorable selon les règles en vigueur. Il est utile de vérifier le coût spécifique de la carte grise d’une voiture électrique, sans généraliser le résultat à tous les véhicules électrifiés.
Une hybride rechargeable, une hybride non rechargeable et une micro-hybride n’ont pas nécessairement les mêmes caractéristiques administratives. Le niveau de CO2 inscrit sur les documents et la catégorie de réception du véhicule peuvent peser davantage que l’appellation commerciale. Une annonce qui mentionne simplement « hybride » ne suffit donc pas à confirmer une exonération ou une réduction.
Imaginons Sophie, qui repère un SUV hybride importé. Le vendeur affirme que la motorisation le met à l’abri de toute taxe écologique ; pourtant, la facture dépendra des données reconnues lors de la demande d’immatriculation et des règles applicables à ce modèle. Sophie doit obtenir les documents du véhicule, relever V.7 et faire une simulation complète avant de réserver le véhicule.
Des dispositifs peuvent prévoir une exonération ou un aménagement pour certaines situations, notamment lorsqu’un véhicule est destiné à une personne en situation de handicap ou répond à des critères familiaux spécifiques. L’éligibilité ne se déduit pas d’une déclaration orale : elle repose sur des conditions et des justificatifs. Il faut notamment vérifier à qui s’applique l’avantage, pour quel véhicule et dans le cadre de quelle démarche.
La même prudence s’impose lorsqu’un véhicule a été transformé ou a changé de catégorie. Une ancienne exonération n’est pas une garantie que le prochain dossier sera traité de façon identique. La nature de la transformation, sa date, les mentions portées sur les documents et la situation du nouveau titulaire peuvent influer sur le traitement administratif.
Le terme « malus rétroactif » est souvent employé pour décrire une mauvaise surprise, mais il peut induire en erreur. Une revente française ordinaire ne signifie pas que l’administration réactive automatiquement une taxe passée. C’est plutôt une nouvelle immatriculation en France, ou un changement de situation soumis à des règles précises, qui peut rendre nécessaire un nouveau calcul.
Pour éviter une décision fondée sur une promesse commerciale, demandez les justificatifs et faites vérifier le cas particulier avant la vente. Une exonération n’est utile au budget que si elle est confirmée pour le dossier concerné.
Le montant à prévoir ne se limite pas au malus écologique. Pour établir un budget réaliste, il faut additionner le prix du véhicule, les taxes réellement applicables et les frais liés à la délivrance de la carte grise. Une voiture affichée à bas prix peut perdre son avantage si son importation entraîne des prélèvements importants ou si ses caractéristiques font grimper la taxe régionale.
Le calcul gagne à suivre un ordre précis. On qualifie d’abord l’opération, puis on vérifie les données techniques, on examine les exonérations ou abattements possibles et, enfin, on additionne chaque poste. Cette méthode évite de confondre le montant du malus avec l’ensemble des frais d’immatriculation.
La taxe de formation professionnelle concerne certains véhicules destinés à un usage professionnel et ne doit pas être ajoutée automatiquement au budget d’un particulier. De la même manière, les frais de carte grise peuvent varier selon le lieu d’immatriculation et la situation du véhicule. Une simulation du coût de la carte grise permet de structurer l’estimation, à condition d’y saisir les informations exactes.
Dans le premier scénario, un acheteur acquiert en France une voiture d’occasion déjà immatriculée dans le système français. Il budgète le changement de titulaire et les frais associés, sans compter par défaut un nouveau malus écologique. Dans le deuxième, il importe un modèle identique depuis un autre pays : la première immatriculation française peut entraîner une taxation différente, même si la voiture est du même millésime.
Le troisième scénario concerne un véhicule bénéficiant d’une exonération ou d’un régime particulier. Il faut alors établir si l’avantage est applicable au nouveau dossier et si les pièces demandées sont réunies. Une économie annoncée par le vendeur n’est pas un montant confirmé tant que l’administration n’a pas les éléments nécessaires.
Pour une estimation cohérente, conservez une copie des documents et des valeurs utilisées dans le simulateur. Ainsi, si le résultat change après la saisie d’une autre masse ou d’une autre date, vous pouvez identifier la donnée responsable plutôt que de découvrir un écart au moment du paiement.
Un budget utile distingue chaque taxe et repose sur le dossier réel, pas sur une estimation globale donnée au téléphone.
La vérification administrative doit précéder le versement d’un acompte. C’est particulièrement important pour une importation, une voiture ayant changé de catégorie ou un véhicule présenté comme exonéré. Demander les documents ne complique pas inutilement la vente : cela permet de vérifier que le prix annoncé correspond au coût réel d’utilisation et d’immatriculation.
Le certificat d’immatriculation doit être lisible et cohérent avec le numéro d’identification du véhicule. Les données de l’annonce doivent correspondre aux mentions officielles, notamment la date de première immatriculation, les émissions indiquées et la puissance fiscale. Si le vendeur ne peut pas fournir ces éléments, mieux vaut suspendre la décision jusqu’à clarification.
Cette liste ne remplace pas les contrôles mécaniques. L’état de l’embrayage, de la batterie, des pneus et des systèmes de sécurité reste déterminant pour le coût réel de possession. Pour croiser les démarches administratives avec les contrôles liés à l’état et à l’historique, un guide pour choisir une voiture d’occasion fiable apporte des repères complémentaires.
Si l’importation, une exonération ou une transformation complique le dossier, vérifiez le montant avec les données exactes avant de finaliser la vente. La démarche en ligne auprès de l’ANTS demande des informations et des justificatifs, puis présente les taxes correspondant au dossier. Un simulateur reste utile pour préparer la décision, mais il ne garantit pas qu’une information erronée ou manquante sera corrigée automatiquement.
Un acheteur peut aussi inscrire dans ses échanges avec le vendeur les éléments qui conditionnent son offre : origine, documents remis, état administratif et montant estimé des frais. Cela clarifie la négociation si une caractéristique annoncée s’avère différente. Il ne s’agit pas de remplacer les formalités, mais de réduire les malentendus avant le paiement.
Enfin, ne confondez pas coût de carte grise et coût total de possession. Une voiture puissante peut afficher une taxe régionale élevée, tandis qu’un modèle importé peut présenter une charge écologique à anticiper. Le dossier administratif, les frais d’immatriculation et l’état mécanique doivent être évalués ensemble avant de considérer une occasion comme réellement avantageuse.
Choisir une voiture électrique de location selon l’autonomie réelle Avant de comparer les offres de location, il faut déterminer ce que le…
Lire l’article →
Quelle est la meilleure voiture électrique en 2026 selon votre usage ? La meilleure voiture électrique n’est pas nécessairement celle qui affiche…
Lire l’article →
Évaluer la réputation d’un garage automobile avant l’achat Choisir un garage automobile ne se résume pas à repérer une voiture d’occasion dont…
Lire l’article →