
Crm assurance définition : comprendre les bases pour mieux gérer la relation client
Comprendre la définition et les fondements du CRM en assurance Le sigle CRM, pour Customer Relationship Management, signifie en français « gestion…
Lire l’article →
Depuis son entrée en vigueur en 2015, la Loi Hamon offre un changement profond dans les rapports entre les assurés et les compagnies d’assurance. Avant cette réforme, toute résiliation d’un contrat d’assurance auto devait obligatoirement intervenir à la date anniversaire, avec un préavis d’au moins deux mois, impliquant souvent envoi de courrier recommandé et procédures longues. En 2026, cette loi continue de permettre une flexibilité bien plus importante, donnant aux assurés la liberté de résilier leur contrat à tout moment après un an d’ancienneté.
Le principe est simple et puissant : une fois passé ce délai d’une année, tout assuré peut changer d’assureur sans avoir à justifier sa décision, ni à payer de frais. Le nouvel assureur prend en charge l’ensemble des démarches de résiliation auprès de l’ancien, simplifiant considérablement la vie du consommateur. Cette avancée majeure s’inscrit directement dans une politique renforcée de protection du consommateur puisqu’elle permet aux conducteurs de bénéficier d’une meilleure compétitivité et de réaliser des économies d’assurance substantielles.
La mécanique de la loi repose sur un droit clairement défini : la résiliation prend effet au bout d’un mois après réception de la demande par l’ancien assureur. Ce dernier est tenu légalement de rembourser le prorata des cotisations non consommées dans les 30 jours, renforçant l’aspect équitable du dispositif. Il est important de rappeler que toute tentative de refus de résiliation ou retard de remboursement expose l’assureur à des sanctions juridiques.
Pour tirer pleinement profit de ce cadre légal, chaque assuré dispose d’un outil puissant : la remise régulière de son relevé d’information auto, document clé demandant un historique précis des sinistres et du coefficient bonus-malus. Ce relevé, requis lors de toute souscription ou changement, est indispensable pour obtenir les devis les plus compétitifs. Anticiper sa demande permet de faciliter toute négociation ou modification contrat auto ultérieure.
En somme, la Loi Hamon en 2026 est une garantie de mobilité et d’économie, particulièrement encouragée dans un contexte où la fidélité aux compagnies d’assurance traditionnelles ne se traduit plus nécessairement par un avantage tarifaire. Pour tout conducteur en quête de transparence et d’adaptabilité, ce dispositif représente une évolution incontournable du droit des assurés qui nécessite d’être maîtrisée pour optimiser son budget annuel.
La Loi Hamon ne cible pas uniquement l’assurance auto, même si c’est là qu’elle est la plus utilisée. Pour bien se repérer en 2026, il convient de détailler les contrats qui entrent dans ce cadre réglementaire et les modalités spécifiques qui s’y appliquent.
Assurance auto : Tous les contrats d’assurance automobile souscrits en France, qu’il s’agisse d’une formule au tiers, tiers étendu, ou tous risques, sont concernés. Les conducteurs peuvent donc exploiter ce droit à résiliation à tout moment à partir du 13e mois de souscription, sans frais ni formalités complexes. Le changement simultané de compagnie permet non seulement de profiter d’une meilleure offre tarifaire mais aussi d’ajuster les garanties à ses besoins réels, par exemple en optant pour des options mieux adaptées aux véhicules électriques ou connectés.
Assurance habitation : La Loi Hamon s’applique également aux contrats Multirisques Habitation (MRH) pour propriétaires comme pour locataires. Dans ce domaine, elle facilite le changement pour bénéficier de meilleures garanties ou tarifs, dans un contexte où les primes peuvent évoluer rapidement selon les risques locaux. Le nouveau contrat, souscrit par le consommateur, enclenche automatiquement la résiliation par l’ancien assureur, dans les mêmes conditions que pour l’auto.
Assurances affinitaires : Sous cette catégorie, on trouve les assurances liées à des produits ou services spécifiques, telles que l’assurance téléphone portable, l’assurance scolaire ou encore les garanties pour loisirs et sports. Tous ces contrats renouvelés tacitement chaque année peuvent bénéficier des mêmes règles simplifiées de résiliation.
| Type de contrat | Application Loi Hamon | Délai avant résiliation | Démarches | Particularités |
|---|---|---|---|---|
| Assurance auto | Oui | Après 12 mois | Nouvel assureur s’occupe de la résiliation | Garantie adaptée aux profils et véhicules |
| Assurance habitation | Oui | Après 12 mois | Nouvel assureur effectue la résiliation | Applicable aux locataires et propriétaires |
| Assurances affinitaires | Oui | Après 12 mois | Souvent lettre recommandée ou gestion par assureur | Transparents sur la reconduction tacite |
| Assurance emprunteur | Non (Loi Lemoine) | Tout moment sous conditions | Renégociation contractuelle | Encadrée par la loi Lemoine depuis 2022 |
Ce panorama clair permet aux assurés de repérer les opportunités d’amélioration de leur contrat, sans craindre une résiliation complexe. La gestion centralisée par le nouvel assureur est un atout majeur, évitant ainsi la surcharge administrative souvent redoutée.
Pour approfondir les règles spécifiques à l’assurance auto et bénéficier de conseils adaptés, le guide complet accessible sur couverox.com apporte des précisions utiles sur les modalités et pièges à éviter.
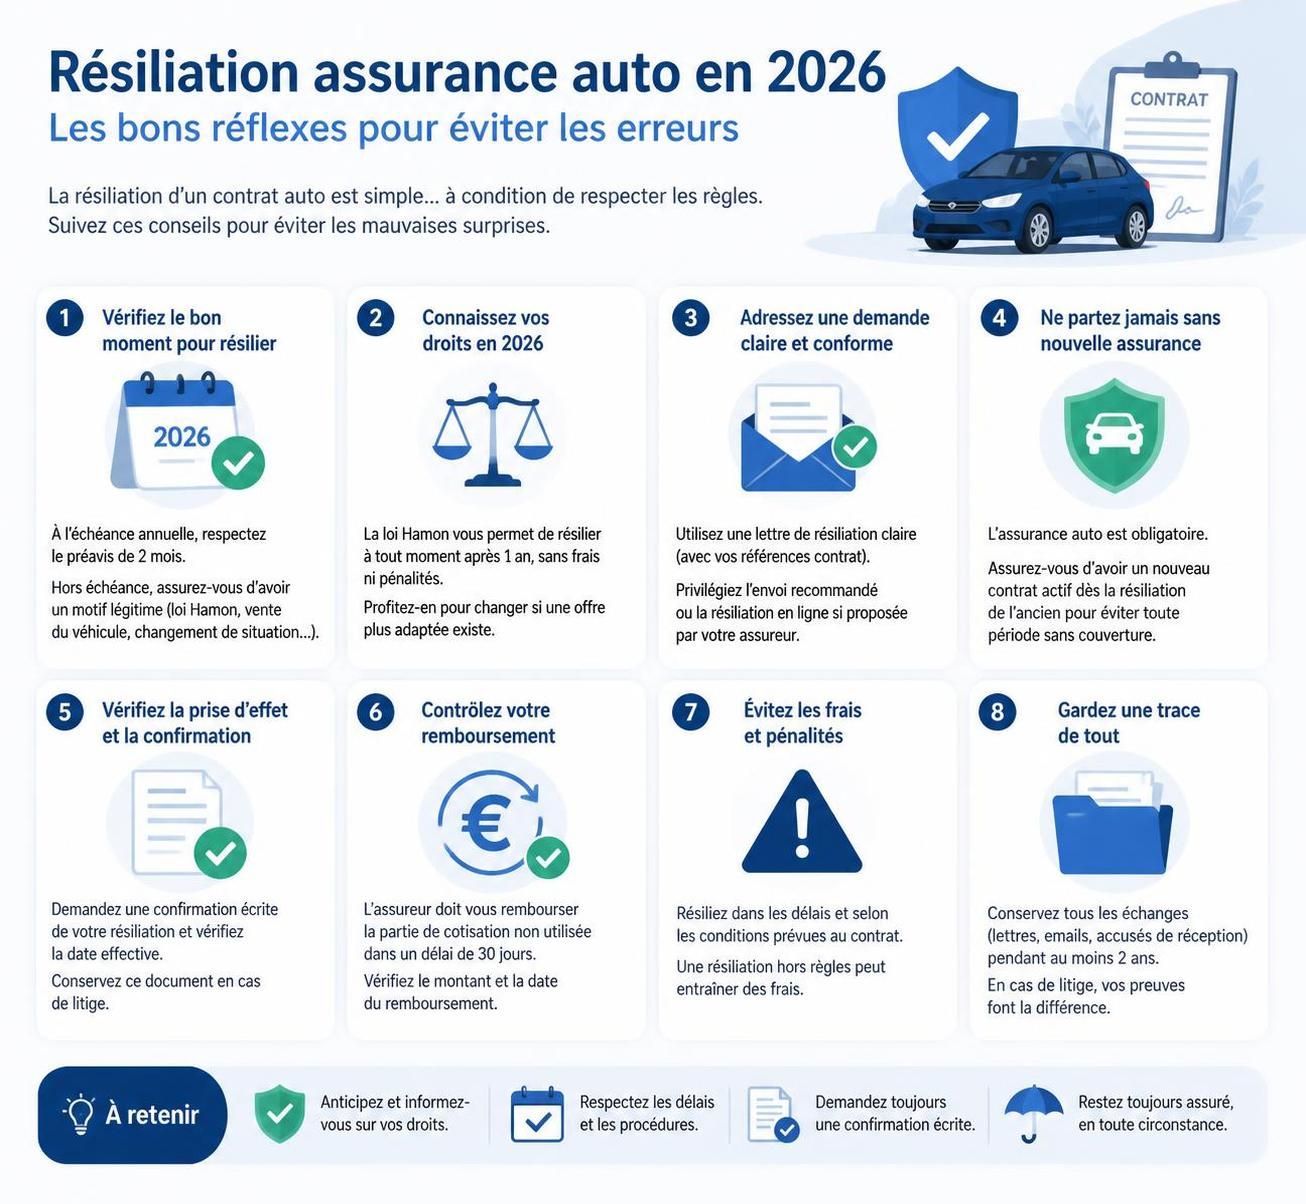
La mise en œuvre opérationnelle de la résiliation d’un contrat d’assurance auto avec la Loi Hamon est très simple, à condition de bien suivre les étapes. Voici le processus détaillé pour réussir votre changement d’assureur sans erreur ni interruption de couverture.
Avant la prise de décision, il est fondamental de comparer différentes offres. L’idéal est d’obtenir au moins trois devis avec des garanties similaires, pour une analyse pertinente. Attention à ne pas se focaliser uniquement sur le prix : le niveau des garanties, les franchises et les services annexes doivent également entrer en ligne de compte. Le relevé d’information, document légal fourni gratuitement par votre assureur actuel, constituera la base du devis.
Pour faciliter cette étape, le recours aux outils en ligne comme les simulateurs d’assurance auto disponibles sur Le Comptoir Auto est une bonne pratique recommandée en 2026.
Une fois le contrat choisi, vous signez la nouvelle offre et précisez que vous souhaitez que l’assureur réalise la résiliation via la Loi Hamon. Cette signature déclenche la procédure automatique. Vous ne devez plus rien faire, hormis vous assurer que la couverture est bien effective au moment de la prise d’effet du nouveau contrat.
Dans les 48 heures suivant la souscription, votre nouvel assureur envoie une lettre recommandée à votre ancien assureur. Ce dernier dispose alors de 30 jours pour accuser réception, valider la résiliation et effectuer le remboursement au prorata temporis.
Votre nouveau contrat prend effet immédiatement après la date de résiliation de l’ancien, évitant toute mise en risque. Cette continuité est cruciale pour respecter les obligations légales de couverture d’assurance et éviter une suspension de garantie, qui peut entraîner des pénalités voire des poursuites.
Enfin, surveillez la réception de votre remboursement correspondant à la partie de la prime non utilisée. En cas de retard, n’hésitez pas à relancer votre ancien assureur ou à saisir le médiateur de l’assurance. Cette étape garantit la bonne application des conditions de résiliation et clôt idéalement le changement.
Pour en savoir plus sur les démarches et les astuces afin d’optimiser cet échange, consultez les instructions détaillées disponibles sur resilier.com.
Même si la Loi Hamon a considérablement simplifié les procédures, quelques écueils subsistent et peuvent nuire à une transition fluide. Il est essentiel de connaître ces aléas pour agir en toute sérénité.
Le délai d’un an doit être calculé à partir de la date d’effet du contrat (mentionnée sur l’attestation d’assurance), et non de la date de signature. Résilier trop tôt expose à un rejet de la demande. Ce petit détail fait souvent défaut aux assurés, entraînant confusion et frustration.
Ce document est indispensable pour souscrire à une nouvelle assurance. Des délais d’émission parfois longs induisent le risque de perdre du temps lors de la souscription et donc du report dans le calendrier de résiliation. Toujours anticiper sa demande.
Une erreur fréquente est de ne considérer que le coût annuel, au détriment de la qualité des garanties, des franchises ou des services. Il est recommandé d’examiner en détail les clauses et garanties des offres concurrentes.
Le risque majeur est l’interruption de couverture. Résilier seul son ancien contrat avant la signature du nouveau est risqué et illégal. Toujours s’assurer d’un transfert immédiat de garantie.
Le remboursement au prorata temporis doit être vérifié sur votre compte bancaire. En cas de retard, relancer l’ancien assureur ou le médiateur de l’assurance est indispensable. Ce geste facilite souvent la résolution rapide du blocage.
En résumé, le respect des différentes étapes, la vigilance sur les documents, et une approche rationnelle permettent d’accéder pleinement à la flexibilité donnée par la Loi Hamon. Pour éviter les pièges et approfondir votre compréhension, n’hésitez pas à consulter notre analyse mise à jour sur AssurancesLabs.
La modification contrat auto n’est pas toujours synonyme de changement complet. La renégociation auprès de son assureur actuel peut parfois permettre de bénéficier d’une meilleure offre sans passer par la résiliation. Cette démarche est notamment pertinente lorsque vous avez un bon profil ou que vous souhaitez ajuster certaines garanties.
Échanger avec son conseiller commercial en présentant des devis concurrents est une méthode efficace pour faire jouer la concurrence en faveur de l’assuré. Cette étape est souvent sous-estimée alors qu’elle peut générer des économies immédiates et sans rupture de contrat.
Cependant, à moyen et long terme, un changement régulier d’assureur est conseillé pour rester dans les grilles tarifaires dites « d’appel », adaptées aux nouveaux entrants. Dans de nombreux cas, la fidélité prolongée se traduit par des hausses de primes silencieuses qui pénalisent financièrement le conducteur. La Loi Hamon autorise ainsi une rotation plus libre, déjouant cette tendance.
Au fil des années, l’évolution technologique des véhicules impose aussi parfois de revoir la couverture, notamment avec l’émergence des véhicules électriques ou hybrides. Les offres de formules « Tous risques Maxi » intégrant des garanties spécifiques sur le rachat de franchise ou les objets connectés se développent et répondent mieux aux besoins actuels.
Voici une liste pratique pour guider la réflexion sur la renégociation ou la souscription :
Enfin, pour optimiser votre approche en toute connaissance de cause, les ressources disponibles sur Le Comptoir Auto détaillent les étapes de souscription rapide et facilitée.
Comprendre la définition et les fondements du CRM en assurance Le sigle CRM, pour Customer Relationship Management, signifie en français « gestion…
Lire l’article →
Carte grise définition et rôle essentiel dans l’immatriculation des véhicules La carte grise, connue officiellement sous le nom de certificat d’immatriculation, est…
Lire l’article →
Le formulaire Cerfa 13750*07 : clé du changement de propriétaire carte grise en 2026 Le changement de propriétaire sur une carte grise…
Lire l’article →