
Quel est le meilleur site pour vendre sa voiture en 2026
Comment identifier le meilleur site pour vendre sa voiture en 2026 Vendre voiture en 2026 est devenu une démarche complexe face à…
Lire l’article →
Le leasing voiture, parfois désigné sous le terme anglo-saxon “leasing automobile”, est une méthode de financement qui séduit de plus en plus d’automobilistes en quête de flexibilité et d’accès à un véhicule récent. Plutôt que d’acheter une voiture, le client choisit de la louer sur une durée déterminée moyennant des mensualités fixes. Cette formule est souvent proposée sous deux principales formes : la Location avec Option d’Achat (LOA) et la Location Longue Durée (LLD).
Dans le cadre d’un contrat de leasing, le véhicule est acquis par un établissement financier – banque ou société de crédit – qui en reste propriétaire. Vous versez un loyer mensuel en échange du droit d’utilisation du véhicule durant la période convenue, généralement entre 2 et 5 ans. Pour la LOA, cette période est associée à une possibilité d’acheter la voiture à la fin du contrat en payant sa valeur résiduelle fixée à l’avance. La LLD, quant à elle, ne propose pas d’option d’achat et invite le locataire à restituer le véhicule à l’échéance.
Ce mode de financement attire par sa simplicité apparente, la promesse de mensualités souvent moins élevées qu’un crédit classique, et la perspective de conduire un véhicule neuf, régulièrement renouvelé. Pourtant, le rôle réel du leasing auprès du consommateur mérite une analyse approfondie pour comprendre ses implications financières et pratiques avant de s’engager.
Le recours à la LOA ouvre une porte à la propriété finale, ce qui séduit ceux souhaitant garder leur véhicule au-delà de la phase locative. Cependant, cette option, souvent vantée, peut conduire à des coûts supérieurs à l’achat classique, car le cumul des loyers et de la valeur résiduelle dépasse fréquemment le prix d’achat neuf initial. Ce point est primordial à examiner, en tenant compte aussi des apports initiaux qui peuvent s’avérer conséquents et ne sont pas toujours clairement indiqués dans les offres publicitaires.
La LLD, elle, offre un cadre plus restreint avec l’absence d’option d’achat et implique une location longue durée sans construction de patrimoine, mais intègre parfois des services comme l’entretien et l’assistance. Cela assure une certaine tranquillité, mais s’accompagne de contraintes comme les limites de kilométrage et les pénalités en cas de dommages ou d’usure anormale. De ce fait, le locataire reste lié contractuellement et financièrement pour toute la durée.
Pour un éclairage complet sur le sujet, on peut consulter des ressources détaillées telles que cette explication officielle du gouvernement sur le leasing automobile qui décrit les droits et obligations des parties.
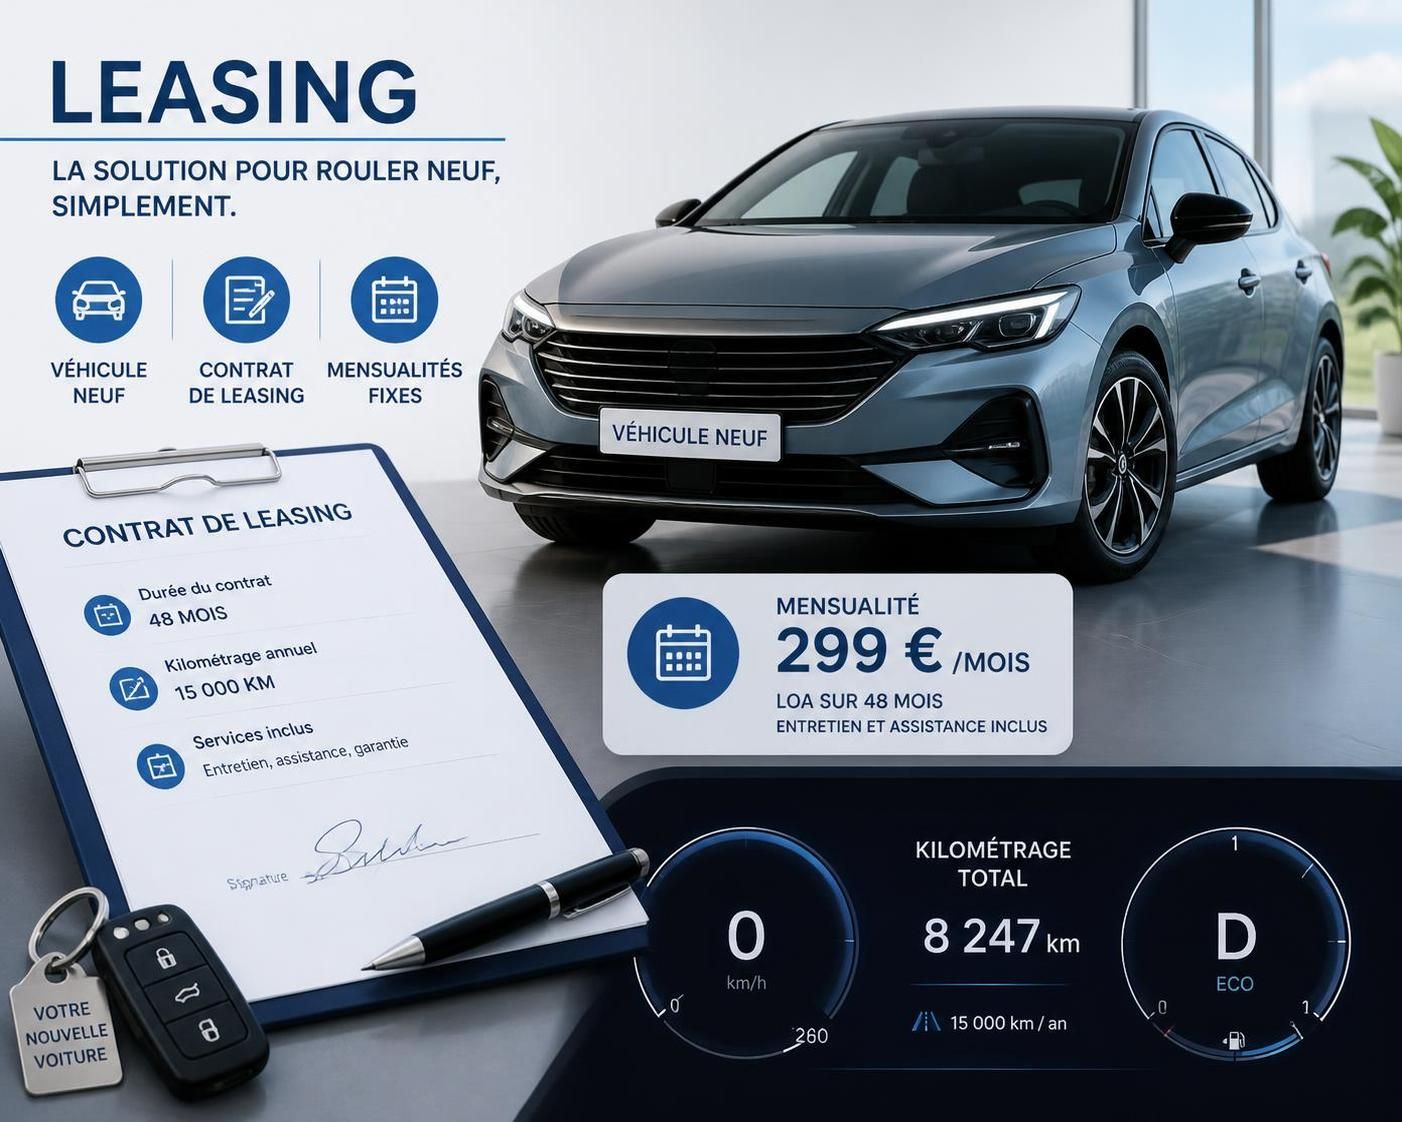
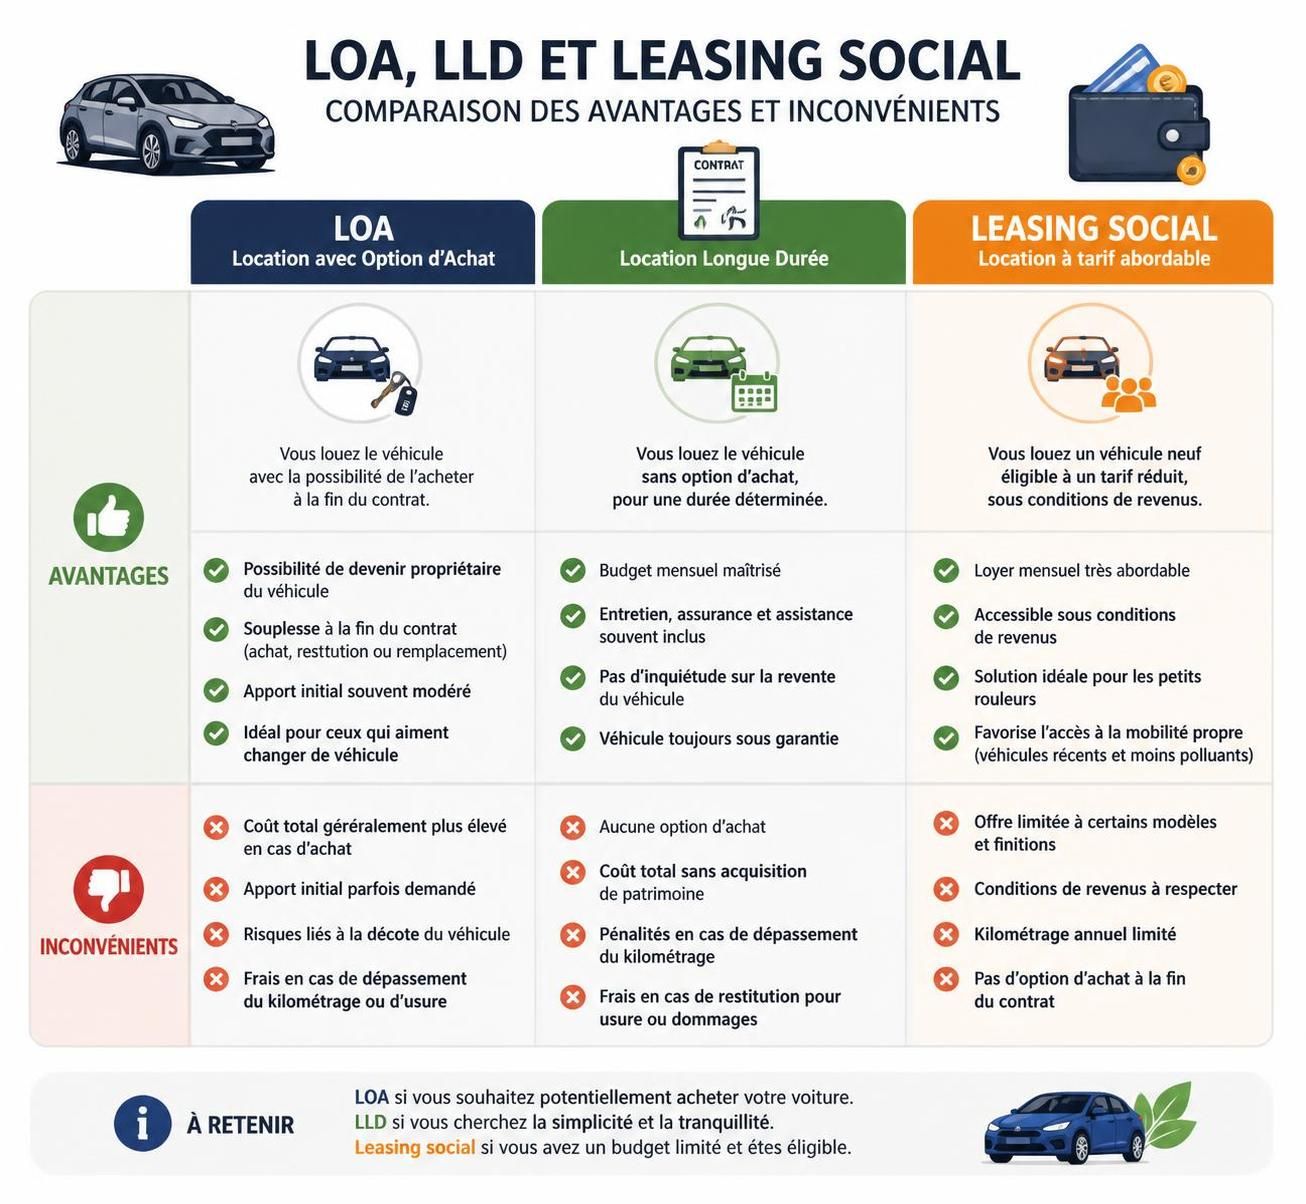
Le leasing propose aujourd’hui plusieurs formats adaptés à divers profils d’utilisateurs. Parmi eux, la Location avec Option d’Achat (LOA) est la plus répandue. Elle consiste à louer une voiture neuve sur une période contractuelle, souvent comprise entre 24 et 60 mois, moyennant des mensualités régulières. À l’issue, le locataire peut lever l’option d’achat en réglant la valeur résiduelle prévue dans le contrat, ce qui lui confère la propriété du véhicule.
Cette flexibilité est séduisante mais comporte des éléments à surveiller. Les mensualités couvrent en fait la décote du véhicule pendant la durée du contrat, ainsi que les frais financiers. Un apport initial est souvent demandé et peut varier selon les modèles et les acteurs financiers. En outre, les contrats limitent strictement le kilométrage annuel avec une tarification pénalisante au-delà du seuil autorisé. Les coûts supplémentaires lors de la restitution, pour usure ou dégâts, peuvent également alourdir la facture finale.
La Location Longue Durée (LLD) se distingue par l’absence d’option d’achat. Le locataire paie un forfait mensuel qui inclut souvent l’entretien et l’assistance. À la fin du contrat, la voiture est restituée au loueur. Cette formule s’adresse particulièrement aux conducteurs recherchant un budget maîtrisé et une voiture régulièrement renouvelée sans se soucier de la revente. Toutefois, ce choix implique de ne jamais devenir propriétaire du véhicule, ce qui peut représenter un inconvénient pour ceux qui veulent capitaliser sur un bien durable.
Dans un contexte social et environnemental, la nouveauté est le leasing social, lancé à partir de 2024, visant à faciliter l’accès à la voiture électrique aux ménages modestes, sous conditions de ressources. La mensualité est attractivement basse, autour de 100 à 150 euros, mais le catalogue proposé est restreint et l’offre reste soumise à la disponibilité de financements publics. Ce dispositif vise surtout à promouvoir la mobilité verte plutôt qu’à constituer une solution durable en termes de propriété.
Pour approfondir la comparaison entre LOA et LLD, le site dédié à l’assurance auto et au leasing propose des analyses pertinentes des avantages et inconvénients respectifs, utiles avant de choisir la formule adaptée à vos besoins.
Nombreux sont les automobilistes attirés par les offres de leasing qui mettent en avant des mensualités basses, annoncées à partir de tarifs très compétitifs. Pourtant, cette apparente économie peut masquer des coûts supplémentaires dont il faut absolument prendre conscience avant de signer.
Un premier piège réside dans l’apport initial, parfois élevé (jusqu’à plusieurs milliers d’euros), qui doit être versé en début de contrat et n’est pas toujours clairement affiché. Cela alourdit le coût total global, parfois bien supérieur à un crédit classique. À cela s’ajoutent les pénalités kilométriques : les contrats limitent strictement le nombre de kilomètres annuels (généralement entre 10 000 et 15 000 km). Tout dépassement est facturé au centime près, pouvant atteindre 0,15 €/km ou plus. Par exemple, si vous parcourez 10 000 km supplémentaires, cela peut générer une facture supplémentaire totale de 1 500 €.
La restitution du véhicule est un moment sensible dans le cadre d’un contrat de leasing. L’état de la voiture est scruté avec rigueur, et les frais pour usure jugée excessive (rayures, pneus usés, sièges tachés) peuvent vite monter entre 500 et 2 000 euros. Par ailleurs, la rupture anticipée du contrat est généralement pénalisée lourdement, limitant ainsi la liberté du locataire en cas de changement de situation personnelle ou professionnelle.
Le tableau ci-dessous récapitule les principaux coûts cachés à bien prendre en compte dans un leasing automobile :
| Élément | Description | Conséquences financières |
|---|---|---|
| Apport initial | Somme versée au départ du contrat | Peut représenter plusieurs milliers d’euros |
| Pénalités kilométriques | Facturation des km parcourus au-delà du plafond | Jusqu’à 0,15 € par km supplémentaire |
| Frais de remise en état | Coûts liés à l’usure jugée excessive | Entre 500 et 2 000 € selon les dégâts |
| Assurances complémentaires | Garanties obligatoires supplémentaires (perte financière, etc.) | Prime accrue à prévoir |
| Rupture anticipée | Sortie avant terme du contrat | Pénalités élevées, quasi impossible sans frais |
Être vigilant sur ces éléments évite bien des surprises. Il est conseillé de lire attentivement les clauses du contrat de leasing, en particulier les sections relatives aux conditions de restitution, au kilométrage et aux frais annexes. Ce point est essentiel pour anticiper le budget réel derrière les publicités qui mettent en avant un simple chiffre mensuel.
Pour mieux comprendre les aspects techniques et financiers, les explications de ce guide détaillé sur le leasing sont un excellent complément pour décrypter les mécanismes et éviter les pièges du leasing automobile.
L’un des attraits du leasing réside dans la possibilité d’intégrer l’entretien et les services associés directement dans les mensualités, notamment dans la formule LLD. Cette prise en charge peut inclure les révisions, le remplacement des pièces d’usure, les pneus, et parfois même l’assistance 24h/24.
Cette offre “tout compris” simplifie grandement la gestion du véhicule. Elle permet d’éviter les mauvaises surprises liées aux dépenses soudaines de réparation et d’entretien, renforçant la tranquillité d’esprit du conducteur. Cependant, il est crucial de bien vérifier la nature exacte des prestations incluses, car certains contrats excluent des interventions spécifiques ou proposent des forfaits limités.
En LOA, l’entretien n’est pas systématiquement compris : il peut être proposé en option contre un surcoût mensuel. Aussi, cette différence impacte nécessairement le coût global, un facteur à prendre en compte au moment du calcul du budget.
Les engagements en matière d’entretien incombent aussi au locataire. Le non-respect des intervalles recommandés, l’utilisation de garages non agréés ou encore la négligence dans le soin du véhicule peuvent entraîner des factures importantes au moment de la restitution. D’où l’importance de conserver scrupuleusement tous les justificatifs d’intervention.
Un autre aspect est l’assurance obligatoire, souvent plus poussée que les garanties classiques, incluant parfois une couverture perte financière. Ces assurances optimisent la sécurité financière du loueur mais font grimper la prime que le client doit régler en sus de son loyer. Il ne faut pas omettre ce détail lors de la comparaison des offres.
En résumé, l’entretien fait partie intégrante du coût total d’un leasing auto. La maîtrise de ces paramètres influe directement sur la satisfaction finale et la budgétisation à long terme. Il est recommandé d’intégrer l’ensemble de ces données dans votre étude de financement, pour ne pas sous-estimer vos obligations contractuelles.
En 2026, face à l’offre variée de leasing voiture, il est impératif de se poser les bonnes questions avant de s’engager. Pour sélectionner la formule la plus adaptée, plusieurs critères doivent être mis en balance :
Un bon réflexe est également de simuler le coût total du leasing versus un achat classique ou un crédit auto, en intégrant tous les frais annexes. Cela permet d’objectiver l’intérêt réel de cette méthode de financement selon votre profil.
Pour guider ce choix complexe, vous pouvez consulter les comparatifs et conseils pratiques proposés par des spécialistes comme sur bienchoisirsonleasing.com, qui abordent avec pédagogie les avantages, inconvénients et conditions à vérifier.
Enfin, rappelez-vous que le leasing est souvent avantageux pour les conducteurs qui changent de véhicule régulièrement, souhaitent un budget maîtrisé et préfèrent éviter la revente. En dehors de ces profils, un achat reste dans la plupart des cas plus économique et adapté.
Comment identifier le meilleur site pour vendre sa voiture en 2026 Vendre voiture en 2026 est devenu une démarche complexe face à…
Lire l’article →
Les critères essentiels pour choisir une voiture essence qui consomme peu en 2026 En 2026, choisir une voiture économique à essence ne…
Lire l’article →
Les tendances du marché automobile 2026 pour acheter une voiture pas cher Le marché automobile en 2026 se distingue par une hausse…
Lire l’article →