
Taxe sur les voitures électriques : ce qui change en 2026
Taxe sur les voitures électriques en 2026 : distinguer les prélèvements concernés La formule « taxe sur les voitures électriques » laisse…
Lire l’article →
Une comparaison de prêts ne se résume pas à regarder le taux d’intérêt mis en avant dans une publicité. Pour financer une voiture, il faut rapprocher le montant emprunté, les frais liés au contrat, les services associés et les conditions de remboursement. Le chiffre le plus utile pour comparer des propositions de même nature est généralement le TAEG, car il rassemble le taux nominal et plusieurs frais obligatoires liés au crédit. Il ne remplace toutefois pas la lecture des autres informations du contrat.
Imaginons que Nadia, salariée, souhaite acheter une voiture d’occasion affichée à 17 500 euros. Sa banque lui propose un prêt à un taux nominal attractif, tandis qu’un organisme partenaire du vendeur présente une offre avec un taux légèrement supérieur, mais sans frais de dossier. Pour départager ces propositions, elle doit demander le montant total dû, vérifier le TAEG et examiner les échéances prévues. Un taux seul ne permet pas de savoir combien l’achat financé lui coûtera réellement.
Le TAEG facilite la comparaison lorsque les offres portent sur un crédit de même montant et de même durée. Il permet de tenir compte de certains coûts imposés pour obtenir le financement, comme des frais de dossier ou des frais liés à une garantie lorsqu’ils sont nécessaires à l’octroi du prêt. À l’inverse, une assurance emprunteur facultative peut être présentée séparément : il faut alors demander son prix, ses garanties et son effet sur le budget mensuel.
Une offre peut aussi être accompagnée d’un taux promotionnel réservé à un véhicule précis, à une période donnée ou à un profil particulier. Nadia vérifie donc si le taux affiché s’applique au montant qu’elle veut emprunter, si une durée minimale est imposée et si une remise commerciale sur la voiture dépend du choix du crédit. Une réduction sur le prix du véhicule peut modifier l’équilibre de l’opération : le bon comparatif porte sur le coût total de l’achat financé, pas seulement sur une ligne du devis.
Pour disposer d’un point de repère avant de solliciter plusieurs établissements, il est utile de consulter un aperçu des taux observés pour un crédit auto. Ces indications ne constituent pas une promesse de taux : la somme empruntée, la durée, les revenus et l’analyse du dossier influencent la proposition finale. Le document remis par le prêteur reste la référence pour examiner les conditions réellement applicables.
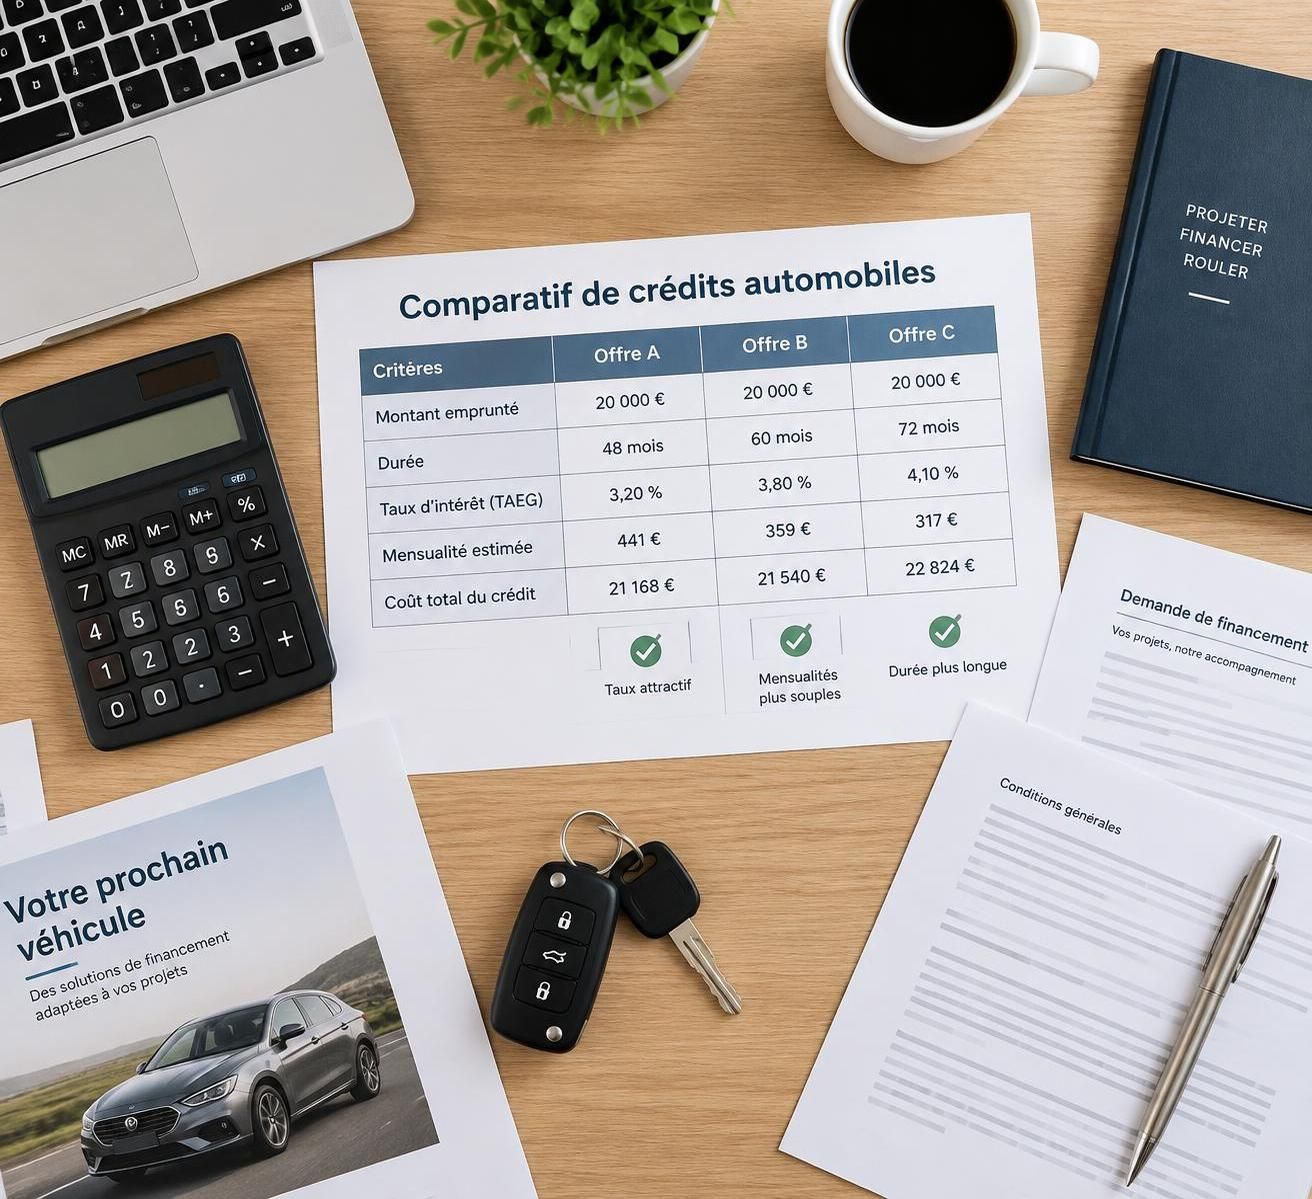
Les simulations doivent partir des mêmes paramètres. Si une banque calcule des mensualités sur 48 mois et un concessionnaire sur 72 mois, la comparaison directe des échéances risque d’induire en erreur. Il faut demander, autant que possible, des simulations portant sur le même capital et la même durée, puis relever le TAEG, le coût total du crédit, les éventuels frais et le montant total dû.
Un tableau personnel suffit pour rendre les écarts visibles. Nadia y inscrit aussi la date de validité de chaque proposition, les pièces demandées et la possibilité de rembourser le prêt par anticipation. Une offre qui semble moins chère aujourd’hui peut comporter des conditions moins souples si sa situation évolue. Une comparaison fiable commence donc par des chiffres calculés sur une base identique et se termine par la lecture des conditions écrites.
Le montant des mensualités détermine si le crédit auto peut s’intégrer au budget courant, mais une échéance basse n’est pas automatiquement synonyme de meilleur financement automobile. Elle peut résulter d’une durée de remboursement plus longue, ce qui augmente souvent le coût total du crédit. Le choix doit donc équilibrer confort financier immédiat et somme totale payée, en tenant compte des dépenses qui accompagnent déjà la voiture.
Nadia établit son budget avant de retenir une offre. Elle ne considère pas seulement le carburant : elle ajoute l’assurance, l’entretien, le stationnement, les réparations possibles et, selon le véhicule, les frais de recharge. Cette estimation donne une image plus réaliste de la dépense mensuelle qu’une simulation de crédit isolée. Une mensualité supportable sur le papier peut devenir trop lourde si elle s’ajoute à un loyer élevé ou à d’autres remboursements.
À capital identique et selon les modalités du contrat, allonger la durée répartit le remboursement sur davantage d’échéances. Cela peut réduire la somme prélevée chaque mois, mais le coût cumulé des intérêts augmente fréquemment. À l’inverse, une durée courte peut réduire le coût global, tout en exigeant un budget mensuel plus disponible. Il n’existe donc pas une durée idéale pour tous les acheteurs.
Pour illustrer le mécanisme, Nadia compare deux simulations portant sur le même montant. La première prévoit une échéance plus élevée sur une période courte ; la seconde allège le prélèvement en étalant le remboursement. Elle vérifie les montants totaux indiqués par les prêteurs plutôt que de multiplier simplement une mensualité arrondie, car les frais et les modalités exactes peuvent modifier le résultat. Elle teste également ce que son budget deviendrait en cas de hausse de dépenses imprévues.
La stabilité des revenus compte aussi. Un travailleur indépendant dont l’activité varie selon les saisons peut préférer conserver une marge mensuelle, tandis qu’un ménage disposant d’une épargne régulière peut envisager une échéance plus élevée, sans entamer son fonds de précaution. Ces choix relèvent de la situation de chacun : les estimations doivent rester prudentes et ne pas supposer que les revenus progresseront forcément.
Avant de signer, il faut examiner les conditions de remboursement anticipé, les éventuelles indemnités prévues au contrat et les démarches à effectuer pour modifier les échéances. La possibilité de solder une partie du capital peut intéresser un emprunteur qui prévoit une rentrée d’argent, mais ses effets dépendent des clauses applicables. Il est également pertinent de vérifier ce qui se passe en cas de retard de paiement et de conserver une copie des documents remis.
Une simulation en ligne est un outil de préparation, pas une décision de prêt définitive. Les chiffres peuvent changer après étude du dossier, et les conditions particulières doivent être confirmées par écrit. Nadia retient finalement une échéance qu’elle peut assumer même lors d’un mois plus coûteux, plutôt que de choisir la mensualité la plus basse sans regarder le total. La durée devient un véritable levier de choix lorsqu’elle est évaluée avec le budget complet et le coût final.
L’apport personnel correspond à la somme que l’acheteur consacre directement à l’acquisition, à partir de son épargne ou d’une reprise de véhicule, par exemple. Il peut réduire le capital emprunté et donc modifier les mensualités et le coût total du crédit. Cependant, mobiliser toute son épargne n’est pas toujours prudent : une réserve disponible peut être utile pour une réparation, une dépense de santé ou une période de baisse de revenus.
Dans le cas de Nadia, le vendeur reprend son ancienne voiture et elle dispose d’une épargne. Elle compare plusieurs scénarios : financer une part plus importante de l’achat, apporter davantage, ou conserver une réserve de sécurité. Pour chaque scénario, elle demande une nouvelle simulation, car la modification du montant peut changer les conditions proposées. Elle prend aussi en compte les dépenses immédiates comme la carte grise, les pneus ou la remise en état d’un véhicule d’occasion.
Un apport peut rendre le financement plus facile à équilibrer, mais il ne doit pas masquer les frais qui ne figurent pas toujours dans le prix affiché. Selon la situation, l’acheteur doit prévoir l’immatriculation, l’assurance automobile, un éventuel contrôle ou des réparations après achat. Pour un véhicule électrique, la borne ou certains équipements peuvent aussi peser sur le budget. La comparaison doit porter sur l’ensemble du projet, et non sur le seul prix catalogue.
Lorsque l’achat se fait en leasing plutôt qu’avec un crédit classique, le fonctionnement est différent : loyers, premier versement, kilométrage autorisé et frais de restitution peuvent modifier le budget. Une lecture des coûts à anticiper pour une voiture en leasing aide à ne pas comparer un loyer mensuel à une mensualité de prêt sans tenir compte des obligations associées. Le mode de financement doit correspondre à l’usage prévu et à la durée pendant laquelle l’automobiliste souhaite garder le véhicule.
L’assurance emprunteur peut couvrir certains risques prévus au contrat, mais ses garanties, exclusions, délais de carence et conditions d’indemnisation varient. Il faut distinguer le coût de cette assurance du TAEG lorsque la couverture est facultative, puis demander le montant total si elle est retenue. Une formule présentée comme une protection complète ne signifie pas que toutes les situations seront indemnisées : les conditions contractuelles doivent être lues attentivement.
Nadia compare notamment les garanties proposées, les événements couverts et les démarches nécessaires en cas de sinistre. Elle vérifie aussi si l’assurance est exigée pour obtenir le crédit ou si elle constitue une option. En cas de doute sur une clause, elle demande une explication écrite à l’organisme avant de signer plutôt que de se fier à une présentation orale. Elle s’assure enfin que le coût de la protection ne fait pas dépasser le budget mensuel qu’elle s’est fixé.
Une offre de prêt peut sembler plus avantageuse lorsqu’elle est présentée avec une assurance, une extension de garantie ou un service d’assistance. Ces produits ne sont pas nécessairement comparables entre eux et leurs conditions peuvent différer. L’apport et les couvertures doivent être évalués comme des choix budgétaires distincts, avec leurs bénéfices, leurs limites et leur coût propre.
Quand plusieurs propositions sont reçues, les détails se mélangent vite : l’une met l’accent sur le taux, l’autre sur la rapidité de réponse, et une troisième sur une échéance réduite. Un tableau permet de conserver une vue d’ensemble sans confondre les paramètres. Il doit reprendre les données fournies par chaque prêteur et signaler les éléments qui restent à confirmer. Les montants approximatifs d’une publicité ne remplacent pas les chiffres d’une offre individualisée.
Pour rendre les propositions comparables, Nadia demande le même montant financé et la même durée à sa banque, à l’organisme du vendeur et à un autre établissement. Elle ajoute une colonne de notes pour les conditions particulières, par exemple une assurance facultative ou des frais de dossier. Lorsque les durées diffèrent, elle crée une ligne de simulation distincte plutôt que de comparer des échéances qui ne reposent pas sur le même scénario.
| Critère à vérifier | Question à poser | Pourquoi c’est important |
|---|---|---|
| TAEG | Quel TAEG s’applique à mon dossier et à ce montant ? | Il aide à rapprocher les coûts associés au crédit, sous réserve de comparer des offres équivalentes. |
| Mensualités | Quel est le montant exact de chaque échéance ? | Il permet de mesurer l’effort mensuel dans le budget du foyer. |
| Durée de remboursement | Combien d’échéances sont prévues ? | La durée peut influer sur le coût cumulé et la souplesse financière. |
| Coût total du crédit | Quelle somme totale sera remboursée, hors options facultatives ? | Ce chiffre évite de se limiter à une mensualité attractive. |
| Frais et assurance | Quels éléments sont obligatoires ou facultatifs ? | Les options peuvent modifier le budget réel et les garanties obtenues. |
| Remboursement anticipé | Quelles modalités et quels frais éventuels s’appliquent ? | Cette information compte si la situation financière change. |
Le tableau aide à repérer les écarts, mais la décision se prend à partir des documents contractuels. Nadia vérifie que le montant financé correspond bien au prix convenu, que l’apport est correctement déduit et que la durée correspond à sa demande. Elle contrôle également les frais annoncés, les assurances retenues et les éventuelles options ajoutées au dossier. Si un chiffre diffère de la simulation, elle demande une clarification avant de poursuivre.
Les conditions d’obtention peuvent dépendre de l’étude du dossier et de la nature du véhicule. Une voiture neuve, un modèle d’occasion acheté à un particulier et un véhicule financé chez un professionnel ne conduisent pas nécessairement aux mêmes démarches. Il faut s’assurer que l’offre est bien adaptée à l’opération prévue, et ne pas signer un financement affecté à un achat différent de celui décrit dans les documents.
Pour un professionnel, la comparaison peut aussi intégrer la fréquence de renouvellement des véhicules, les besoins de trésorerie et la part d’usage professionnel. Un crédit, une location ou un leasing n’a pas les mêmes conséquences pratiques. Les critères décrits dans ce guide consacré au leasing automobile pour les professionnels permettent de situer cette autre piste, sans la confondre avec un prêt classique. Les particularités comptables et fiscales méritent d’être vérifiées avec un interlocuteur compétent, car elles dépendent de la situation de l’entreprise.
En cas de démarche en ligne, conserver les simulations, les courriels et les versions des documents reçus facilite le suivi. Il est utile de noter le nom de l’interlocuteur et les réponses aux questions importantes. Le tableau sert à sélectionner les offres à examiner, tandis que les conditions écrites déterminent ce qui sera réellement appliqué.
Le meilleur financement automobile dépend aussi de la voiture choisie. Un véhicule neuf, une occasion ancienne et une voiture électrique n’impliquent pas les mêmes dépenses immédiates ni les mêmes besoins d’utilisation. Avant de retenir le crédit, l’acheteur doit s’assurer que le montant emprunté correspond à une voiture adaptée à ses trajets, à sa capacité de stationnement et à ses besoins de transport. Un financement bien négocié ne compense pas un achat mal dimensionné.
Nadia parcourt surtout des trajets périurbains, mais rend visite chaque mois à sa famille située à distance. Elle examine une compacte thermique d’occasion et un modèle électrique. Pour comparer les deux options, elle intègre au budget le prix d’achat, l’assurance, l’entretien courant, les possibilités de recharge et la valeur de reprise envisagée. Les mensualités de crédit ne représentent qu’une partie du coût de possession, même si elles constituent une dépense importante et régulière.
Le kilométrage annuel, la durée prévue de conservation du véhicule et les conditions de recharge influencent le choix. Un conducteur qui roule peu et dispose d’une solution de recharge adaptée n’a pas le même profil qu’un automobiliste effectuant de longs trajets sans accès facile à une borne. Les critères de sélection présentés dans ce guide pour choisir une première voiture électrique peuvent aider à vérifier l’autonomie, les équipements et l’usage quotidien avant de fixer le budget financé.
Pour une voiture d’occasion, l’examen de l’historique et de l’état général est essentiel. Nadia demande les factures d’entretien, vérifie la cohérence du kilométrage et fait examiner le véhicule si un doute subsiste. Elle réserve une somme pour les réparations probables au lieu d’affecter toute sa capacité financière au prix d’achat. Cette marge est particulièrement utile lorsqu’un véhicule approche d’échéances d’entretien ou présente des consommables à remplacer.
Le prix d’une voiture électrique peut aussi être influencé par les aides disponibles et les règles en vigueur au moment de l’achat. Les critères d’éligibilité peuvent dépendre du véhicule et du profil de l’acheteur ; il faut les vérifier auprès de sources officielles avant d’intégrer une aide dans un plan de financement. Une aide attendue mais non confirmée ne devrait pas servir à justifier une mensualité que le budget ne peut pas supporter autrement.
Un vendeur peut présenter plusieurs solutions au même moment : crédit auto, location avec option d’achat ou location longue durée. La comparaison doit porter sur la propriété du véhicule, le kilométrage prévu, les frais de restitution éventuels et les obligations liées à chaque formule. Pour un crédit classique, l’acheteur rembourse le capital selon les échéances prévues ; les contrats de location suivent une logique différente et peuvent comporter des limites d’usage spécifiques.
Une offre à mensualité basse peut inclure un premier versement important, une valeur de rachat finale ou des restrictions qui ne conviennent pas au conducteur. Il faut demander le calendrier complet des sommes à payer et vérifier ce qui est prévu à la fin du contrat. Nadia écarte une formule dont le coût final est difficile à anticiper et retient une solution dont les obligations correspondent à sa manière de garder et d’utiliser une voiture.
Elle prend également le temps de solliciter plusieurs propositions sans multiplier les demandes au hasard. Des simulations cohérentes permettent de comparer les conditions, tandis que les informations transmises doivent rester exactes : revenus, charges, apport et caractéristiques du véhicule. Une estimation réaliste réduit le risque de bâtir le projet sur une capacité de remboursement trop optimiste. Le crédit le plus pertinent est celui qui finance un véhicule adapté sans fragiliser le budget consacré à son usage quotidien.
Taxe sur les voitures électriques en 2026 : distinguer les prélèvements concernés La formule « taxe sur les voitures électriques » laisse…
Lire l’article →
Aides financières pour acheter une voiture électrique en 2026 : ce qui a changé Pour comprendre les aides financières voiture électrique 2026,…
Lire l’article →
Prix du contrôle technique voiture : les tarifs pratiqués en 2026 Pour une voiture particulière essence ou diesel, le prix contrôle technique…
Lire l’article →