Comment calculer le coût de sa carte grise
Comment calculer le coût de sa carte grise : les taxes qui composent le montant Le coût de la carte grise, officiellement…
Lire l’article →
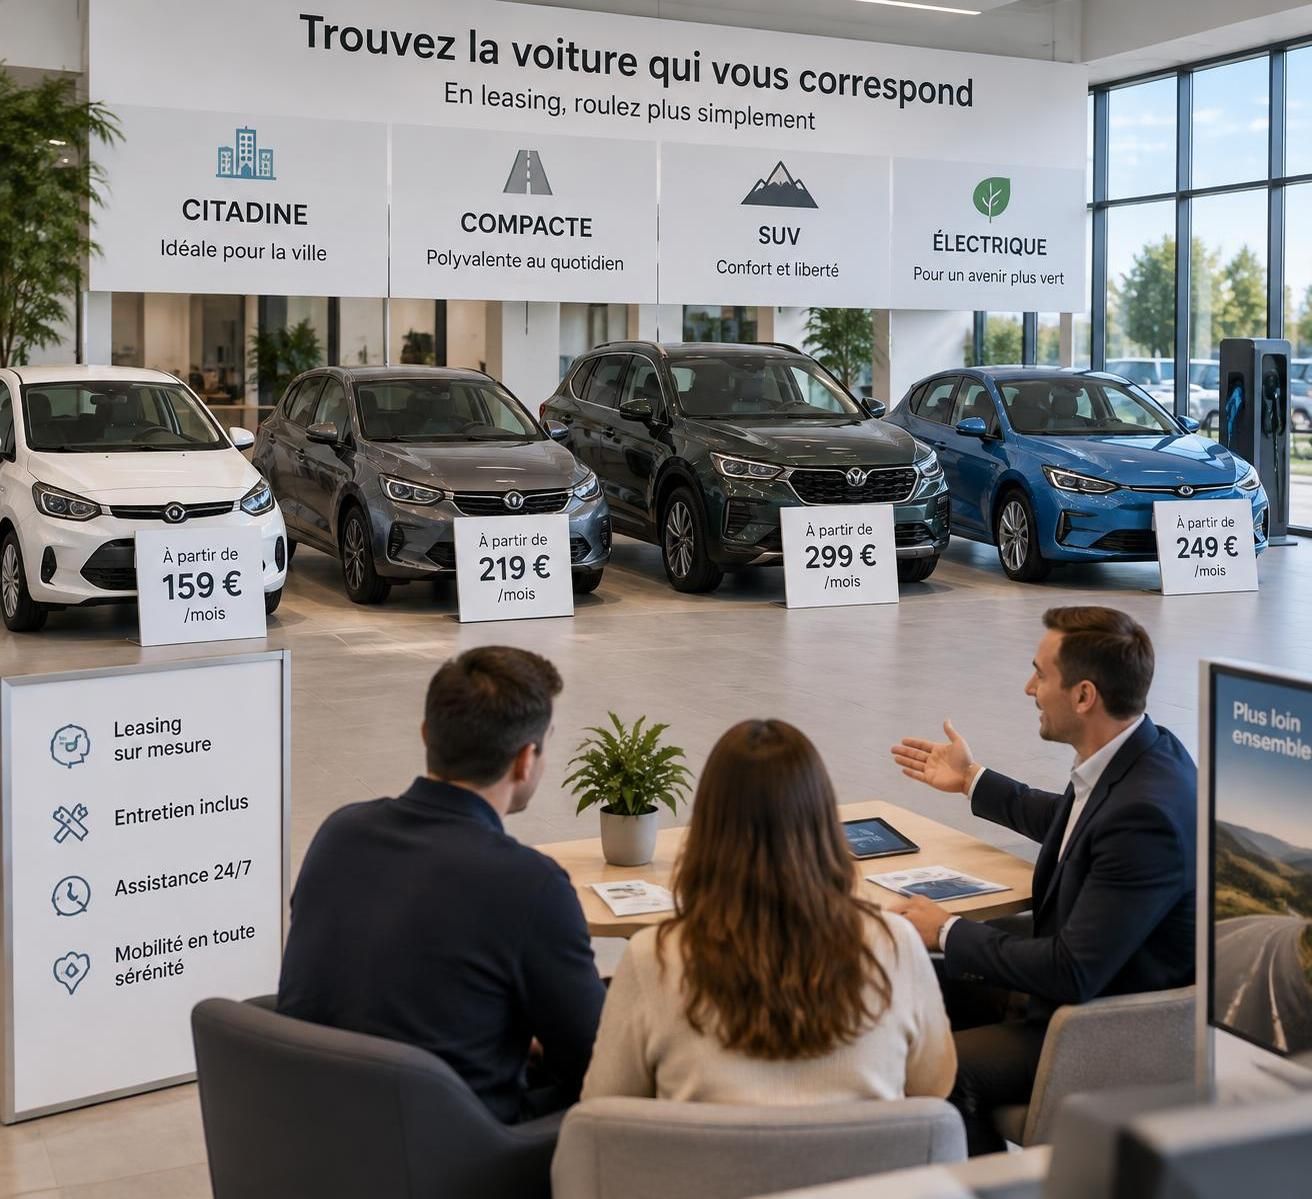
Le prix du leasing automobile varie principalement selon le véhicule, le kilométrage prévu et la durée de location. Une petite citadine peut coûter autour de 150 à 280 euros par mois, tandis qu’un SUV compact se situe plus souvent entre 400 et 650 euros. Pour un modèle électrique, les loyers indicatifs atteignent fréquemment 450 à 800 euros, avec des écarts selon l’équipement, l’autonomie et les conditions commerciales.
Ces montants donnent des repères, pas une promesse de tarif. Une offre à 199 euros par mois peut inclure un apport élevé, une durée plus courte ou seulement 10 000 kilomètres annuels. Une autre annonce, à 320 euros, peut prévoir un kilométrage supérieur et intégrer des services qui seraient facturés séparément dans la première formule. Comparer uniquement les chiffres affichés revient donc à mettre en balance des contrats qui ne rendent pas le même service.
Pour obtenir un ordre de grandeur cohérent, il faut examiner des offres portant sur un véhicule comparable, une même durée du contrat et un kilométrage autorisé équivalent. Les repères ci-dessous concernent généralement des locations de 36 à 48 mois avec environ 10 000 à 12 000 kilomètres par an. L’apport indiqué reste variable selon le loueur et les promotions du moment.
| Catégorie | Loyer mensuel indicatif | Apport initial courant |
|---|---|---|
| Citadine | 150 à 280 € | 0 à 2 000 € |
| Compacte | 300 à 450 € | 1 500 à 4 000 € |
| SUV compact | 400 à 650 € | 2 000 à 6 000 € |
| Voiture électrique | 450 à 800 € | 2 000 à 9 000 € |
Les promotions peuvent s’éloigner de ces fourchettes. Une petite électrique proposée dans le cadre d’un dispositif soumis à conditions peut descendre sous les 150 euros mensuels, alors qu’un SUV haut de gamme peut dépasser 900 euros. Il faut lire les critères d’éligibilité et les caractéristiques du contrat : un tarif promotionnel peut dépendre des revenus, d’un apport, d’un stock précis ou d’un forfait kilométrique limité.
Un ménage qui effectue principalement de courts trajets n’a pas forcément besoin d’un véhicule coûteux à grande autonomie. À l’inverse, un artisan parcourant régulièrement de longues distances doit vérifier la capacité utile, le kilométrage inclus et la disponibilité d’un véhicule de remplacement si l’activité dépend de sa voiture. Pour examiner les critères propres aux modèles électriques, le guide sur le choix d’une voiture électrique en leasing selon son budget complète utilement l’estimation du loyer.
La catégorie du véhicule fournit donc un premier repère, mais seule une comparaison des paramètres complets révèle si une annonce est réellement adaptée. Le bon prix est celui qui correspond à l’usage prévu et au coût total accepté, pas nécessairement le loyer le plus bas.
Le loyer mensuel résulte de plusieurs paramètres combinés. Le prix catalogue constitue une base importante : à contrat comparable, une voiture affichée à 40 000 euros ne se loue généralement pas au même tarif qu’une citadine à 18 000 euros. Le loueur estime aussi la valeur du véhicule à la fin du bail, appelée valeur résiduelle. Plus cette valeur prévisionnelle est élevée, moins le financement de la dépréciation pèse sur les loyers.
La durée du contrat modifie la répartition des paiements. En prolongeant la location, l’échéance mensuelle peut diminuer, puisque le coût est étalé sur davantage de mois. Cela ne signifie pas automatiquement que l’opération revient moins cher : le total des loyers augmente avec la durée, et certains frais ou services peuvent s’appliquer sur toute la période. Une durée longue impose également de s’assurer que le véhicule restera adapté aux besoins familiaux ou professionnels.
Le kilométrage convenu agit lui aussi sur le calcul. Un forfait de 15 000 kilomètres par an entraîne souvent un loyer supérieur à un forfait de 10 000 kilomètres, car l’usure et la valeur future du véhicule sont estimées différemment. Il est donc utile de partir d’un relevé concret : kilomètres domicile-travail, trajets réguliers, vacances et déplacements professionnels. Un chiffre choisi au hasard peut conduire soit à payer un forfait inutilisé, soit à subir des pénalités en fin de bail.
L’apport initial réduit généralement les mensualités affichées, mais il ne constitue pas une remise. C’est une somme versée dès le début, qui doit être ajoutée au coût final. Certaines annonces mettent en avant un très petit loyer tout en exigeant un premier versement important. Par exemple, un contrat affiché à 59 euros par mois pendant 36 mois avec un premier loyer majoré de 3 490 euros représente 5 614 euros de versements, soit environ 156 euros par mois une fois le montant initial réparti sur la durée, avant les autres dépenses éventuelles.
Il faut distinguer une offre réellement sans apport d’une formule sans apport complémentaire mais comprenant un premier loyer majoré. Le vocabulaire publicitaire peut brouiller cette différence. Pour examiner les conditions et les compromis de ces formules, un lecteur peut consulter les informations sur le leasing sans apport et ses conditions.
Un contrat peut intégrer l’entretien du véhicule, l’assistance ou le remplacement de certains consommables, tandis qu’un autre laisse ces dépenses à la charge du conducteur. L’assurance auto est souvent souscrite séparément, même si un loueur peut proposer une couverture ou des garanties complémentaires. Avant de signer, il faut identifier précisément ce qui est compris, les franchises éventuelles et les exclusions, au lieu de supposer que toute annonce « tout compris » couvre les mêmes postes.
Les écarts de prix s’expliquent donc autant par la structure du contrat que par le modèle choisi. Pour comparer des offres sérieusement, il faut demander le détail des sommes initiales, des services et du forfait kilométrique, puis vérifier ce que chaque euro achète.
Une mensualité devient lisible lorsqu’on sait quels risques et quels services elle couvre ; c’est précisément ce qui permet ensuite de calculer le coût global.
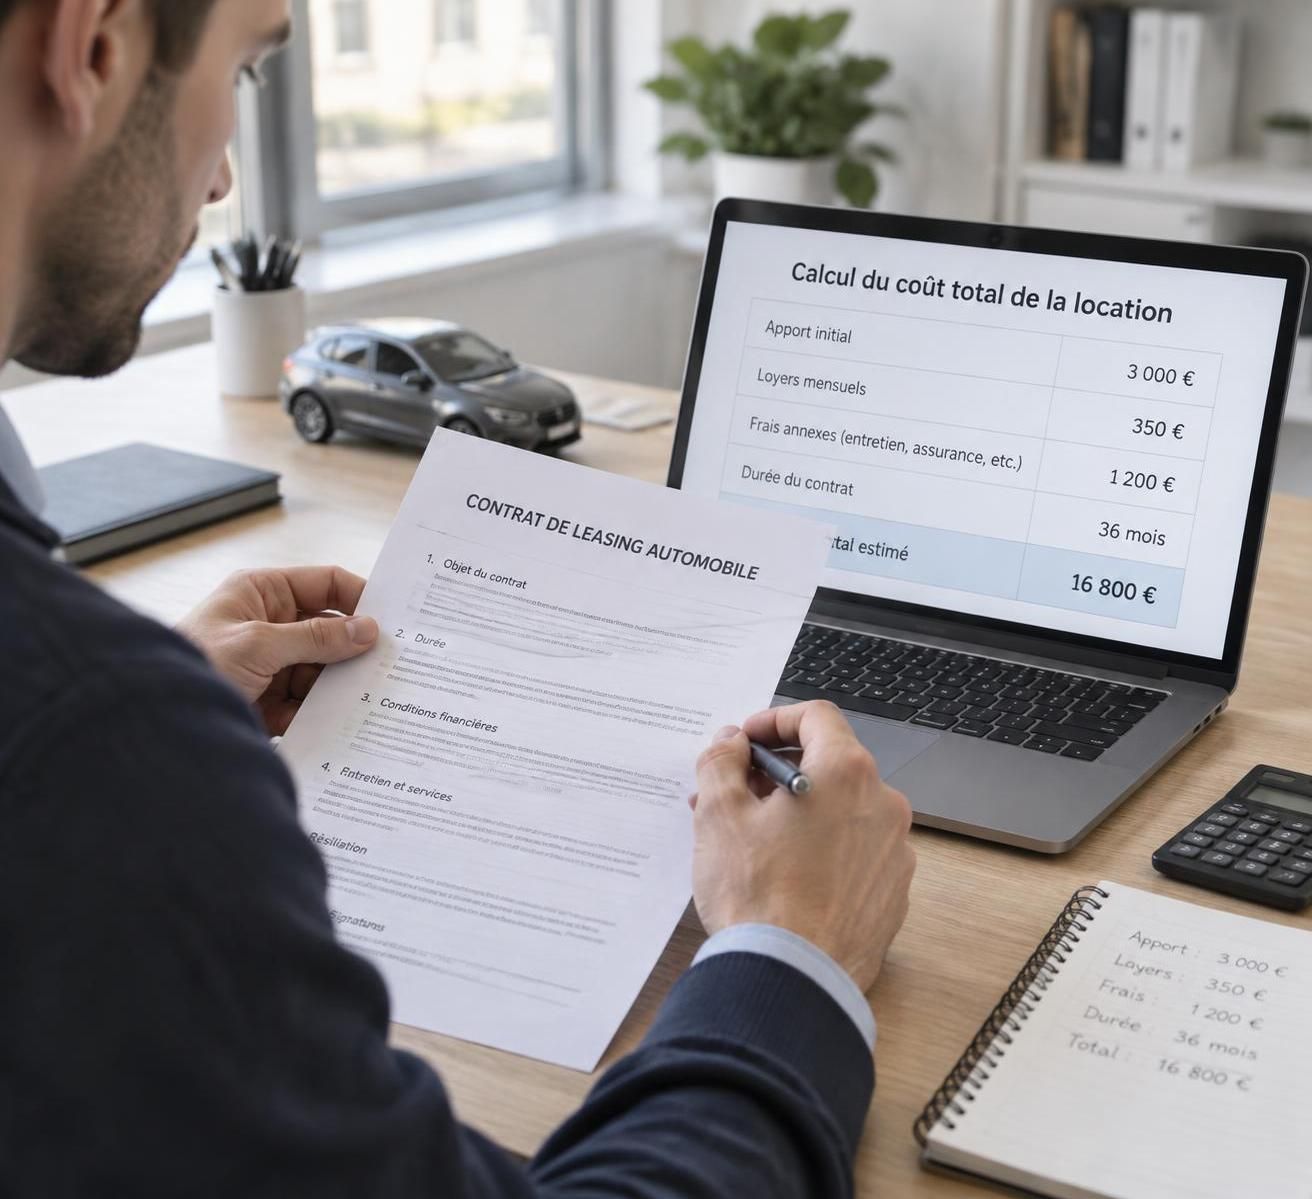
Le coût d’un leasing se mesure sur l’ensemble du contrat, et non sur le seul chiffre publicitaire. Une méthode simple consiste à additionner l’apport ou le premier loyer majoré, tous les loyers mensuels, les frais de dossier et les dépenses prévisibles non incluses. En LOA, si le conducteur souhaite conserver la voiture, il faut aussi ajouter le prix de l’option d’achat. En LLD, le véhicule est normalement restitué, mais les éventuels frais de restitution peuvent modifier la facture finale.
Prenons le cas de Nadia, qui envisage une compacte en LLD à 380 euros par mois pendant 48 mois. Elle verse 2 500 euros au départ et estime à 500 euros les frais de dossier et d’assurance liée au contrat sur la période. Le calcul est le suivant : 2 500 + (380 × 48) + 500, soit 21 240 euros. Rapporté à 48 mois, cela représente 442,50 euros par mois en moyenne, sans inclure le carburant ou la recharge, l’assurance auto classique et les dépenses personnelles d’usage.
Cette estimation aide à confronter deux formules qui semblent différentes. Une offre à 350 euros mensuels peut coûter davantage qu’une offre à 380 euros si elle exige un apport important ou facture séparément l’entretien. Inversement, une mensualité plus élevée peut être justifiée par un forfait kilométrique supérieur et une assistance incluse. Le calcul doit toujours utiliser la même période et les mêmes hypothèses pour que la comparaison soit pertinente.
Inscrire la somme initiale : apport, premier loyer majoré et frais payés à la remise des clés.
Multiplier le loyer par le nombre de mois : inclure les éventuels loyers différents du premier versement.
Ajouter les frais prévisibles : dossier, garanties ou services optionnels non déjà compris.
Prévoir la fin du contrat : option d’achat en LOA, dépassement kilométrique possible et remise en état éventuelle.
Pour évaluer différentes hypothèses, il est possible de s’appuyer sur un comparateur du coût entre leasing et achat. Un simulateur facilite les calculs, mais il ne remplace pas la lecture du contrat : les frais non saisis ou les services mal compris faussent naturellement le résultat. Il faut aussi vérifier si les valeurs utilisées correspondent à l’offre écrite et non à une estimation générique.
Un achat comptant et un leasing ne se comparent pas exactement comme deux loyers. En cas d’achat, il faut considérer la revente éventuelle et la décote ; en leasing, le conducteur paie l’usage défini par le contrat et ne récupère pas la valeur du véhicule à la fin, sauf option d’achat exercée en LOA. Pour une comparaison équitable, les deux scénarios doivent couvrir la même durée et intégrer les frais d’entretien, d’assurance et de revente pertinents.
Le coût mensuel réel, obtenu en divisant le total des sommes par le nombre de mois, donne un repère plus honnête que le loyer isolé. Il ne prédit pas chaque dépense, mais met en évidence les offres qui doivent leur apparente attractivité à un versement initial élevé ou à des prestations exclues.
La LOA et la LLD reposent toutes deux sur des paiements périodiques, mais elles ne conduisent pas au même choix en fin de contrat. En location avec option d’achat, le prix de rachat est défini dans le contrat : le locataire peut acheter la voiture à l’échéance, la restituer ou, selon les modalités applicables, demander une sortie anticipée qui peut entraîner des frais. En location longue durée, le véhicule est destiné à être rendu au loueur et l’achat n’est généralement pas l’issue prévue.
La LOA peut afficher un loyer inférieur à celui d’une LLD pour un même modèle, mais ce constat ne suffit pas à départager les offres. Si l’objectif est de devenir propriétaire, il faut ajouter l’option d’achat au montant déjà payé et comparer ce total à un achat ou à un crédit. Si le conducteur compte rendre la voiture, il doit considérer les règles de restitution, l’état exigé et les frais possibles. Une mensualité inférieure peut alors se révéler moins avantageuse qu’un contrat dont les services sont mieux adaptés.
La LOA convient notamment à une personne qui souhaite garder la possibilité d’acheter le véhicule après quelques années. Elle permet de décider plus tard, en fonction de l’état de la voiture, du budget et des besoins du foyer. Toutefois, il ne faut pas confondre cette souplesse avec une résiliation libre : quitter le contrat avant son terme peut entraîner des sommes importantes, calculées selon les conditions signées.
La LLD peut convenir à un conducteur qui veut disposer régulièrement d’une voiture récente sans organiser sa revente. Certains contrats intègrent l’entretien et l’assistance, ce qui rend le budget plus prévisible. Il reste toutefois nécessaire de contrôler les limites de ces prestations, les franchises et les opérations d’entretien réellement couvertes. La voiture ne devient pas la propriété du locataire au terme du bail.
Pour un petit professionnel, la prévisibilité des charges et l’immobilisation potentielle d’un véhicule méritent une attention particulière. Une assistance adaptée ou un véhicule de remplacement peut réduire les perturbations lors d’une panne, mais le contenu et les délais de la prestation doivent être écrits. Pour une famille, la souplesse du kilométrage et la taille du coffre peuvent peser davantage que quelques euros d’écart sur le loyer.
Le meilleur choix dépend ainsi de la manière dont le véhicule sera utilisé et de ce que l’on souhaite en faire ensuite. Un automobiliste qui change souvent et ne veut pas revendre évaluera différemment son contrat d’un conducteur qui compte conserver la voiture plusieurs années. Avant de trancher, il est utile de comparer les deux formules sur le coût total prévisible, puis de vérifier les conséquences de chaque scénario de fin de contrat.
Le prix affiché ne révèle ni la valeur de rachat ni les conditions de restitution. Une comparaison solide tient compte de ces deux éléments et du degré de propriété que le conducteur souhaite réellement obtenir.
Une fois la formule choisie, les dépenses les moins visibles se trouvent souvent dans les clauses relatives au kilométrage, à l’état du véhicule et aux services annexes.
Les frais de dossier peuvent apparaître dès la signature, tandis que d’autres coûts ne se révèlent qu’au cours du contrat ou au moment de rendre la voiture. Il faut notamment distinguer le loyer des dépenses courantes : carburant ou recharge, stationnement, péages, assurance auto et entretien du véhicule si celui-ci n’est pas inclus. Une annonce indiquant un loyer bas ne signifie pas que ces postes sont compris.
Le dépassement du kilométrage autorisé est l’un des risques les plus faciles à anticiper. Selon les contrats et les modèles, les pénalités de dépassement peuvent se situer autour de 0,05 à 0,40 euro par kilomètre excédentaire. Pour 5 000 kilomètres au-delà du forfait, une facturation de 0,10 euro par kilomètre représente 500 euros ; à 0,15 euro, elle atteint 750 euros. Le barème exact doit figurer dans les documents contractuels et être vérifié avant engagement.
Un conducteur dont les trajets augmentent peut parfois demander un ajustement du forfait en cours de contrat. Cette modification dépend de l’accord du loueur et des conditions prévues, mais elle peut coûter moins cher qu’une régularisation à la restitution. Il est prudent de conserver le relevé du compteur et de contacter le bailleur dès qu’un écart durable apparaît, plutôt que d’attendre le dernier mois.
À la fin de la location, le véhicule est examiné afin de distinguer l’usure normale des dégradations facturables. Rayures marquées, éléments de carrosserie endommagés ou intérieur abîmé peuvent entraîner une remise en état. Les factures observées pour ces opérations peuvent atteindre environ 800 à 1 500 euros, mais le montant dépend fortement du véhicule et des dommages constatés : il ne s’agit pas d’un forfait automatique imposé à chaque restitution.
Pour limiter les surprises, demander le barème d’usure acceptable et faire examiner le véhicule avant l’échéance aide à repérer les réparations à traiter. Les petits dommages ne justifient pas toujours une intervention immédiate, notamment si le loueur facture une remise en état selon son propre barème. Comparer les devis et garder les justificatifs d’entretien permet de prendre une décision informée. Les frais de restitution sont surtout évitables lorsque le conducteur connaît les critères précis de contrôle.
Comparer des contrats équivalents : même voiture, même durée, même kilométrage et services comparables.
Choisir un forfait réaliste : calculer les trajets annuels habituels plutôt que prendre une marge coûteuse sans raison.
Examiner l’occasion récente : un véhicule récent d’occasion peut être moins cher qu’un modèle neuf équivalent, selon disponibilité et garanties.
Discuter les frais négociables : frais de dossier, remise sur le prix catalogue et prestations optionnelles peuvent parfois être revus.
Lire les conditions de sortie : vérifier les pénalités, les règles de restitution et les conséquences d’un impayé avant de signer.
Un conducteur qui hésite entre une mensualité faible et une offre plus complète doit chiffrer ce qu’il paiera réellement pour l’entretien et l’assistance laissés à sa charge. Il doit aussi conserver une réserve pour les dépenses imprévues, sans considérer une estimation moyenne de remise en état comme une somme nécessairement due. Les contrôles et informations de la DGCCRF rappellent l’intérêt de vérifier que le coût, la durée et les loyers sont clairement présentés.
La négociation porte parfois davantage sur les frais annexes et les prestations que sur le loyer lui-même. Demander une offre écrite détaillée, vérifier chaque condition et calculer le coût total permet de transformer une publicité séduisante en décision budgétaire concrète.
Comment calculer le coût de sa carte grise : les taxes qui composent le montant Le coût de la carte grise, officiellement…
Lire l’article →
Calcul du coût d’une carte grise : les éléments qui composent le montant Le prix d’une carte grise, officiellement appelée certificat d’immatriculation,…
Lire l’article →
Taux du crédit auto en 2026 : quelles fourchettes prévoir ? En 2026, le taux d’intérêt d’un crédit auto varie selon le…
Lire l’article →