
Tout savoir sur sg assurance auto et comment bien choisir votre contrat
Comprendre l’assurance auto SG : les bases essentielles pour bien choisir votre contrat Pour tout conducteur en France, la souscription à un…
Lire l’article →
Le tarif d’une assurance voiture tous risques en 2026 ne se résume pas à une simple somme fixe. Divers facteurs entrent en compte dans le calcul du coût de cette couverture auto complète. Parmi eux, le profil du conducteur demeure la variable la plus influente. En effet, un jeune conducteur paiera souvent jusqu’à deux ou trois fois plus qu’un assuré avec un bonus élevé, notamment un conducteur expérimenté et sans sinistre. Cette différence s’explique par le risque perçu par les assureurs : plus le profil est à risque, plus la prime d’assurance s’envole.
La formule choisie joue également un rôle crucial. Une assurance tous risques inclut des garanties étendues : dommages collision même en cas de responsabilité, vol, incendie, bris de glace, catastrophes naturelles, voire protection juridique étendue. Ce niveau de protection plus élevé justifie un tarif plus élevé par rapport aux formules au tiers ou au tiers plus qui offrent une couverture limitée. Par exemple, en 2026, la prime moyenne pour un conducteur bonussé tourne autour de 40 € par mois au tiers, contre environ 67 € pour un tous risques.
Le véhicule assuré influence aussi sensiblement le coût. La marque, la puissance et la motorisation impactent la cotisation. Une voiture puissante, un modèle premium, ou un véhicule électrique génèrent des frais de réparation plus élevés, ce qui se répercute sur le prix de l’assurance auto. Afin de mieux appréhender ces variations, voici un tableau comparatif de primes mensuelles moyennes par motorisation pour un même profil bonussé :
| Motorisation | Prix moyen mensuel (€) | Prix moyen annuel (€) |
|---|---|---|
| Essence | 27 | 324 |
| Diesel | 30 | 360 |
| Hybride | 35 | 420 |
| Électrique | 43 | 516 |
Enfin, le lieu de résidence n’est pas à négliger. Habiter une grande métropole comme Paris ou Lyon expose à plus de risques dus à la densité du trafic, provoquant une hausse des sinistres et donc des tarifs. À l’inverse, en zone rurale ou en province, les primes seront souvent plus accessibles.
Ces éléments expliquent pourquoi il est essentiel de faire un comparatif des assurances voiture pour obtenir un devis assurance voiture personnalisé et adapté à sa situation.
Le profil du conducteur est un déterminant essentiel du prix d’une assurance tous risques. En 2026, le prix moyen annuel varie énormément selon l’expérience, l’âge et l’historique de conduite. Pour un conducteur dit “bonussé” – c’est-à-dire expérimenté, âgé d’environ 50 ans, avec un bonus de 0,50 et sans sinistre depuis plusieurs années –, la prime d’assurance tous risques s’établit en moyenne à 810 € par an.
En revanche, un jeune conducteur avec moins de 3 ans de permis et un bonus encore faible paiera autour de 1 800 € par an. Ce double tarif souligne l’importance du bonus-malus dans la détermination de la prime. De même, un conducteur malussé verra son tarif osciller autour de 1 400 €, en raison du risque accru que son profil représente.
On peut ainsi résumer ces écarts avec ce tableau des prix moyens mensuels d’assurance voiture tous risques selon le profil :
| Profil de conducteur | Prix moyen mensuel (€) | Prix moyen annuel (€) |
|---|---|---|
| Jeune conducteur | 150 | 1 800 |
| Conducteur bonussé | 67 | 810 |
| Conducteur malussé | 117 | 1 400 |
Dans la pratique, ces prix peuvent encore varier en fonction des assureurs, des garanties choisies, ainsi que des éventuelles offres promotionnelles. N’hésitez pas à faire un devis assurance voiture en ligne, qui vous permettra de visualiser précisément la prime à payer selon votre situation personnelle.
À noter que pour les jeunes conducteurs, suivre une conduite accompagnée ou opter pour un véhicule d’entrée de gamme peut réduire sensiblement le tarif, notamment en favorisant l’accès à des formules au tiers comme étape initiale avant d’évoluer vers le tous risques.
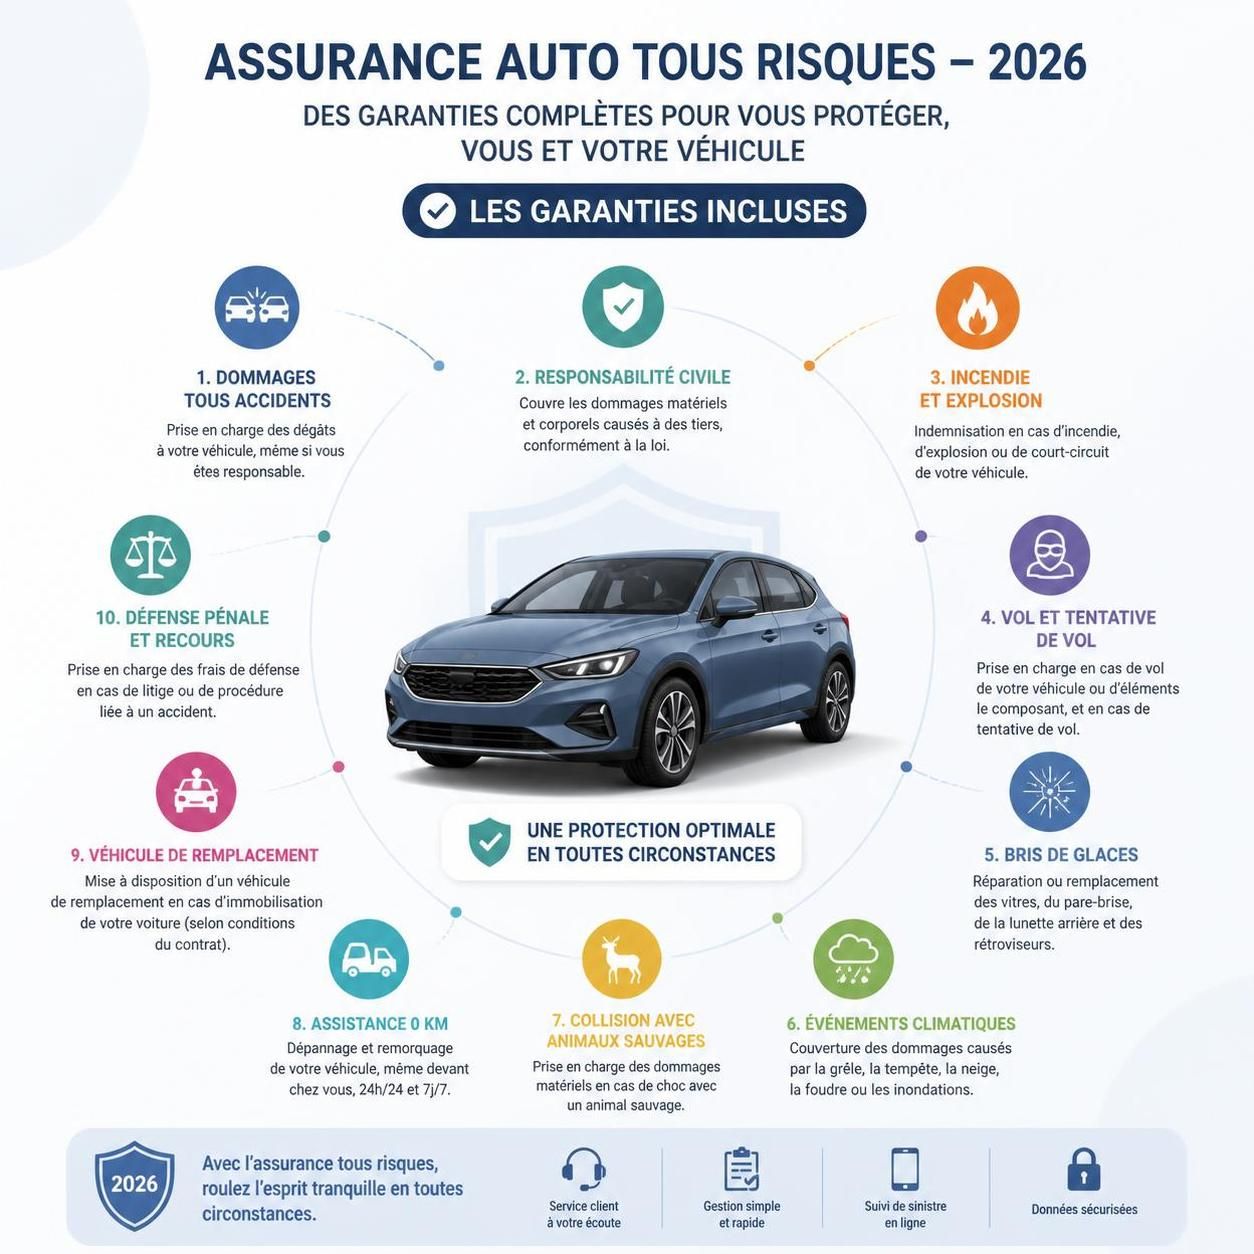
L’assurance tous risques est la formule la plus complète sur le marché, offrant un vaste panel de garanties qui protègent aussi bien le conducteur que son véhicule contre un large éventail de risques. En 2026, cette couverture a su s’adapter à l’évolution des véhicules, notamment électriques et connectés.
Elle inclut obligatoirement la responsabilité civile, qui couvre les dommages causés à des tiers. Mais contrairement à une assurance au tiers, elle prend en charge les dommages de votre véhicule même si vous êtes responsable de l’accident, après déduction d’une franchise variable. Parmi les garanties clés on trouve :
Ces garanties font que la prime d’assurance monte, mais elle offre une tranquillité d’esprit largement supérieure. Il est toutefois important de vérifier attentivement les exclusions, telles que la conduite sous influence ou sans permis, qui annuleraient la prise en charge.
Enfin, plusieurs assureurs proposent des options complémentaires à choisir selon votre profil, notamment la protection juridique, le rachat de franchise, ou la couverture des équipements et accessoires. Un guide complet comme celui proposé sur assurances.fm vous aidera à comprendre toutes les garanties et à choisir la meilleure formule.
Le marché de l’assurance auto tous risques a connu plusieurs évolutions notables depuis 2020, qui se poursuivent et impactent les tarifs en 2026. Plusieurs facteurs expliquent la hausse générale des primes observée ces dernières années.
Tout d’abord, l’inflation liée au coût des réparations a fortement influencé les frais de gestion des sinistres : +3,2 % d’inflation sur les prix des pièces et main d’œuvre ont été relevés. De plus, la montée en puissance des véhicules électriques et hybrides a accentué cette tendance, avec un surcoût de réparation pouvant aller jusqu’à +35 % du fait de batteries coûteuses et d’équipements technologiques spécifiques. Ce phénomène se traduit par des hausses de tarif conséquentes pour ce type de véhicule, où l’on constate une prime moyenne qui dépasse 1 000 € par an pour un bonussé, contre environ 784 € pour un véhicule thermique classique.
Les nouvelles technologies embarquées apportent par ailleurs des risques cyber, car les systèmes connectés exposent le conducteur à des tentatives de piratage. Les assureurs intègrent donc des garanties spécifiques pour couvrir ces menaces, ce qui se répercute naturellement sur la prime d’assurance.
Cette tendance se traduit par une augmentation moyenne de 4 à 6 % du tarif assurance auto tous risques sur le marché global, malgré une amélioration des processus de gestion et de souscription digitalisée, désormais largement dématérialisée. L’apparition des QR codes obligatoires sur le pare-brise dès 2026 facilite les contrôles et la lutte contre la conduite sans assurance, ce qui pourrait amortir les coûts à terme, mais pas encore visible dans les prix.
Pour vous aider à mieux anticiper cette évolution et maîtriser le coût de votre assurance, vous pouvez consulter les analyses détaillées sur Imperial Conduite ou encore comparer les tarifs proposés par différents assureurs sur des plateformes spécialisées.
Pour optimiser le prix de votre assurance voiture tous risques, plusieurs bonnes pratiques sont à adopter et peuvent conduire à des économies substantielles sans compromettre votre niveau de protection.
Voici une liste de conseils stratégiques à considérer :
En appliquant ces recommandations, il est possible de réduire son coût assurance voiture de manière notable. Par ailleurs, consulter un professionnel ou un courtier peut aussi vous conseiller des formules avantageuses en fonction de vos besoins.
Pour approfondir, de nombreux articles détaillent ces méthodes, notamment ceux disponibles sur Le Comptoir Auto, un excellent point de départ pour comprendre les subtilités du marché, et obtenir un devis personnalisé rapidement.
Comprendre l’assurance auto SG : les bases essentielles pour bien choisir votre contrat Pour tout conducteur en France, la souscription à un…
Lire l’article →
Comprendre le prix du contrôle technique sur le site officiel gouv fr en 2026 Le contrôle technique est une étape incontournable pour…
Lire l’article →
Durée de validité du contrôle technique pour un véhicule en 2026 : les fondamentaux à connaître En 2026, la durée de validité…
Lire l’article →